Entre la probable recesión técnica y la falta de tracción
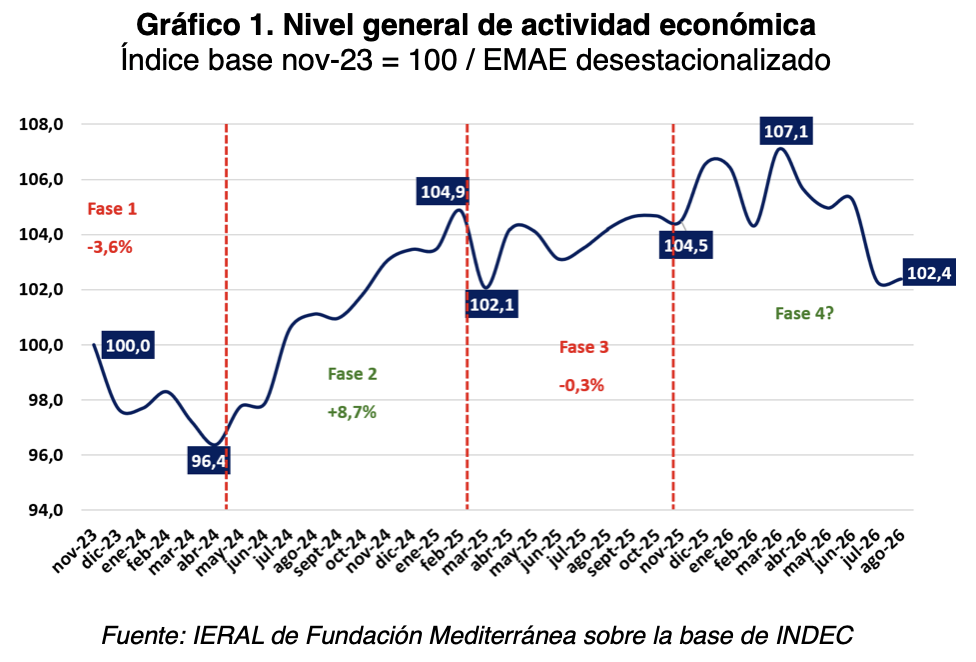
De acuerdo con la información oficial, la actividad económica subio 0,1% en agosto respecto del mes previo. Luego de la fuerte caída del 2,8% del mes previo, la ausencia de rebote resulta un factor que suma preocupación.
Con la debilidad mostrada en lo que va del año, el nivel de actividad se ubica apenas 2,4% por encima del nivel de noviembre de 2023, mes previo al inicio de la presidencia de Milei, como se puede apreciar en el Gráfico N°1. Por otra parte, el nivel de actividad económica se encuentra en un nivel comparable al de febrero de 2025, luego de más de un año y medio.
Por otra parte, en los primeros ocho meses del año se registra un nivel de actividad promedio apenas 1,2% superior al del mismo periodo de 2025. Adicionalmente, la debilidad en la actividad económica acerca la posibilidad de que se confirme que la economía haya entrado en recesión técnica (dos trimestres de caída), aunque no sea una merma significativa sino algo más consistente con estancamiento económico.
El comportamiento subyacente: comparando las tres métricas del EMAE
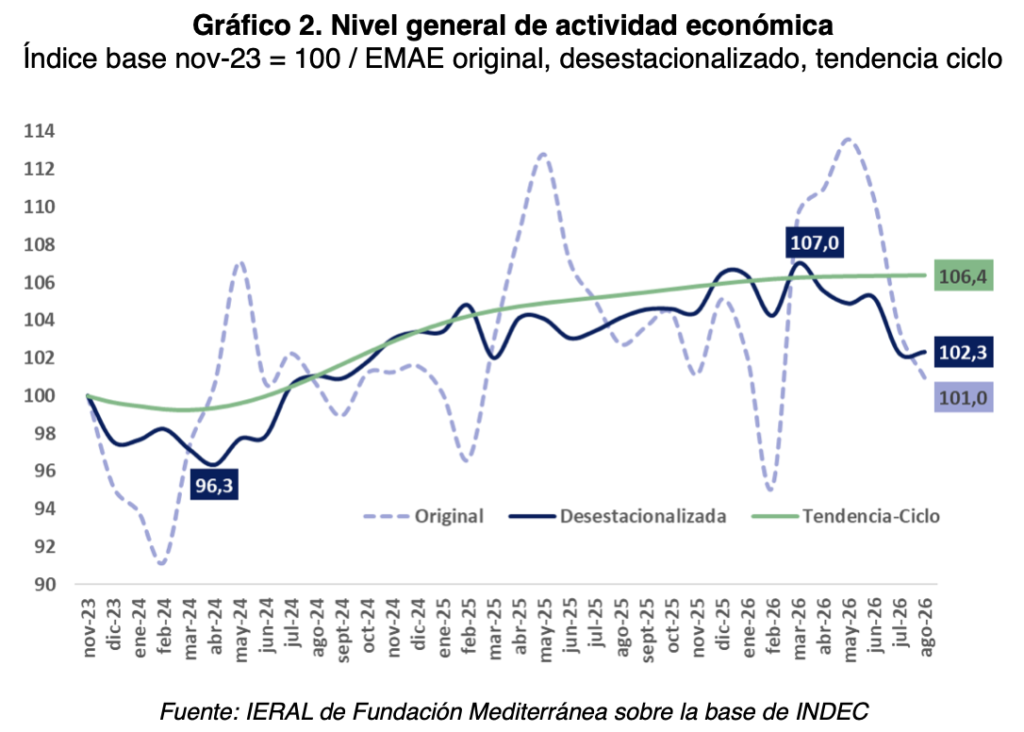
Recientemente se ha debatido acerca del “ruido” que tienen las series que reflejan la evolución del nivel de actividad en la economía. Hay tres métricas oficiales interesantes de que describen el ritmo de la economía mes a mes:
- EMAE Serie original: muestra la evolución de la actividad económica tal como se registra cada mes, incluyendo los efectos estacionales propios de cada época del año.
- EMAE serie desestacionalizada: elimina los efectos estacionales recurrentes y los asociados a la cantidad de días hábiles y otros factores de calendario, cuando corresponde. Esto permite comparar meses consecutivos en condiciones más homogéneas y sin confundir esos cambios mensuales con fenómenos habituales de determinada época del año.
- EMAE Tendencia-ciclo: busca identificar la dirección subyacente de la actividad económica, suavizando las fluctuaciones de corto plazo de la serie desestacionalizada.
Como puede apreciarse, la evolución de los indicadores es consistente con lo que buscan reflejar esos indicadores de acuerdo con su propósito.
Al analizarlos, es interesante notar que si se compara el nivel promedio de los tres indicadores este año y se los compara con igual medida del 2025 se tiene que el crecimiento según la serie original es de 1,24%, desestacionalizada 1,07% y tendencia ciclo 1,48% (el cálculo corresponde a la variación interanual acumulada en los primeros 8 meses del año).
En suma, con cualquiera de indicadores la percepción general resulta coincidente, que la economía frenó su dinamismo durante 2025 y se estancó hasta a la actualidad, dando lugar a un exiguo crecimiento respecto del año previo. Por otra parte, las señales de corto plazo ponen de manifiesto una contracción que se aproxima a consolidarse durante dos trimestres (probable recesión técnica).
Sector por sector
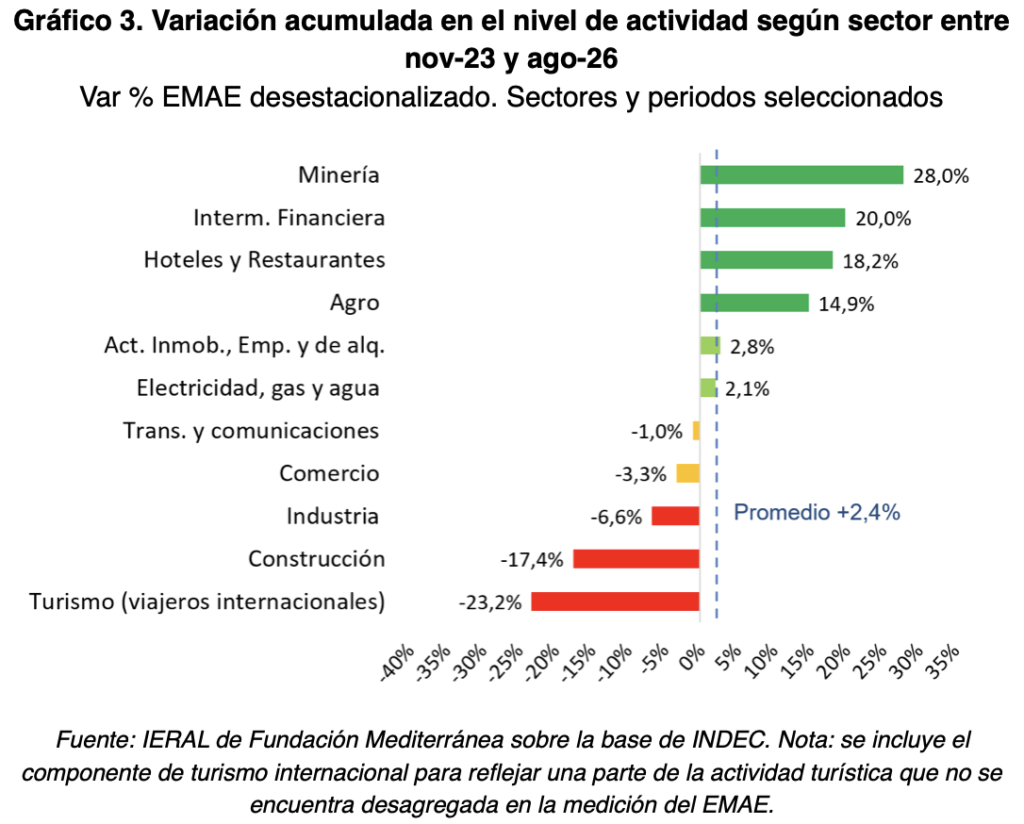
Cuando se examina la realidad de los principales sectores económicos, durante el mes de agosto se verificó que 5 de las 10 actividades económicas principales experimentaron una caída respecto del mes anterior, mientras que las restantes manifestaron una mejoría. Eso explica el resultado neutro en el mes.
Con este desempeño, se tiene que desde noviembre de 2023 hasta la actualidad los sectores con mejor desempeño incluyen a la minería (28,0%) intermediación financiera (20,0%), hoteles y restaurantes (18,2%) y agro (14,9%) como se refleja en el Gráfico N°2.
El caso del rubro hoteles y restaurantes merece una consideración particular: si bien el EMAE muestra una fuerte recuperación, otros indicadores vinculados al turismo —especialmente los referidos al turismo internacional y la ocupación hotelera— presentan una dinámica mucho menos favorable; al tiempo que en su interior incluye una diversidad de segmentos que incluye una creciente participación de negocios de comida para llevar.
Entre los segmentos más rezagados durante la gestión actual, se ubican la industria manufacturera (-6,6%), la construcción (-17,4%) y el segmento de turismo internacional (-23,2%).
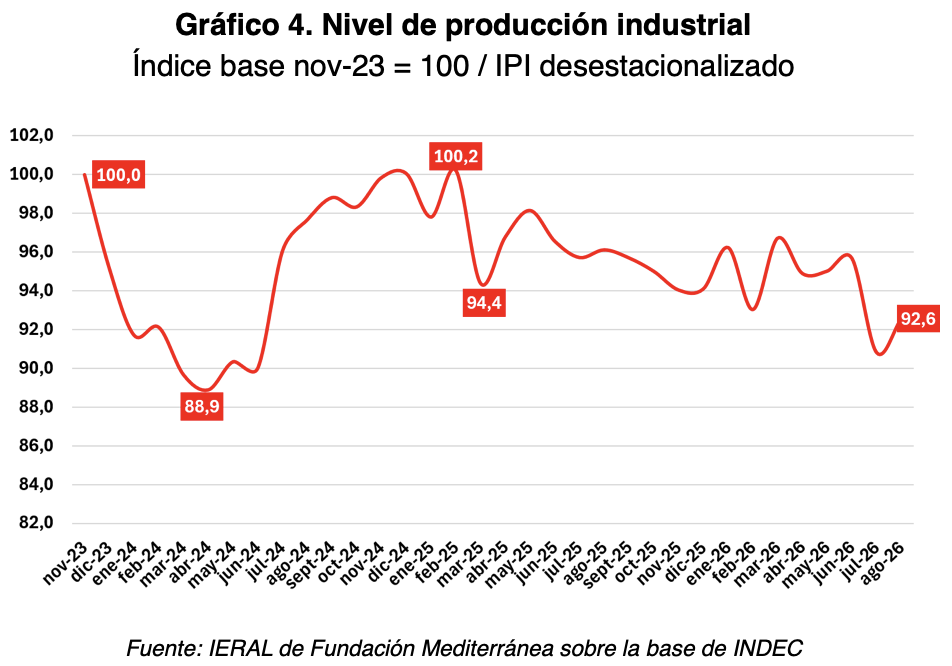
Si se examina en detalle la situación de las industrias manufactureras, se tiene que su producción se incrementó 1,9% respecto al mes anterior y su nivel de actividad se ubicó 7,4% por debajo del nivel de noviembre de 2023.
El mal dato de julio puso en duda la continuidad de la recuperación industrial que había comenzado a insinuarse durante el primer semestre, si bien en agosto la actividad ha mejorado, la incertidumbre persiste y se necesitaría una mejora de 3,3% en septiembre para recuperar los niveles de finales del primer semestre. Y de no verificarse una recuperación significativa en lo que queda del año se acentuaría la tendencia contractiva que ya lleva 18 meses.
Durante agosto se verificó que 10 de las 16 ramas industriales crecieron en su nivel de producción, destacándose otros equipos, aparatos e instrumentos (+9,8%), otro equipo de transporte (+7,9%), sustancias y productos químicos (+6,6%), y muebles y colchones (+4,3%).
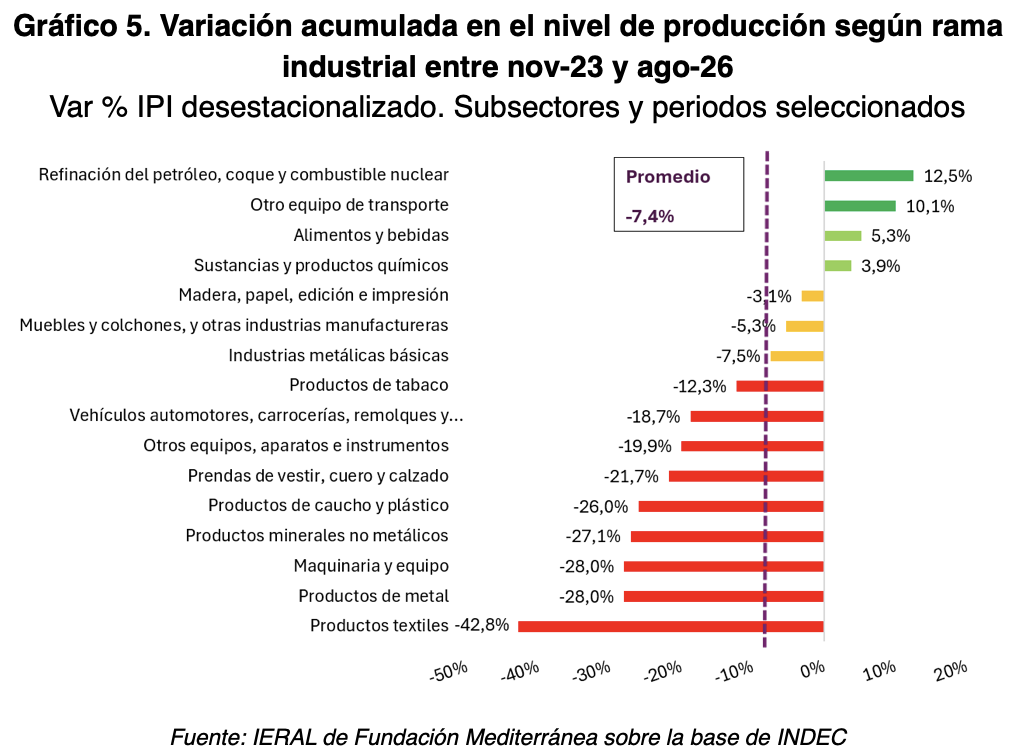
Si se examina la situación acumulada desde noviembre de 2023, apenas 5 de las 16 ramas principales están en terreno positivo luego de la mejoría de agosto, entre los que se destacan: refinación de petróleo y derivados (+12,5%), otros equipos de transporte (+10,1%, incluye motos), producción de alimentos y bebidas (+5,3%), y sustancias y productos químicos (+3,9%).
Entre los sectores con mayores mermas acumuladas en su producción se destacan: productos textiles (-42,8%), productos de metal (-28,0%), maquinaria y equipo (-28,0%), productos minerales no metálicos (-27,1%). A pesar de la recuperación de agosto, son 9 las ramas industriales que acumulan merma superior al 10%.
La trampa del estancamiento
El estancamiento de la actividad económica genera preocupación como fenómeno de corto plazo, pero conviene poner las cifras en perspectiva histórica.
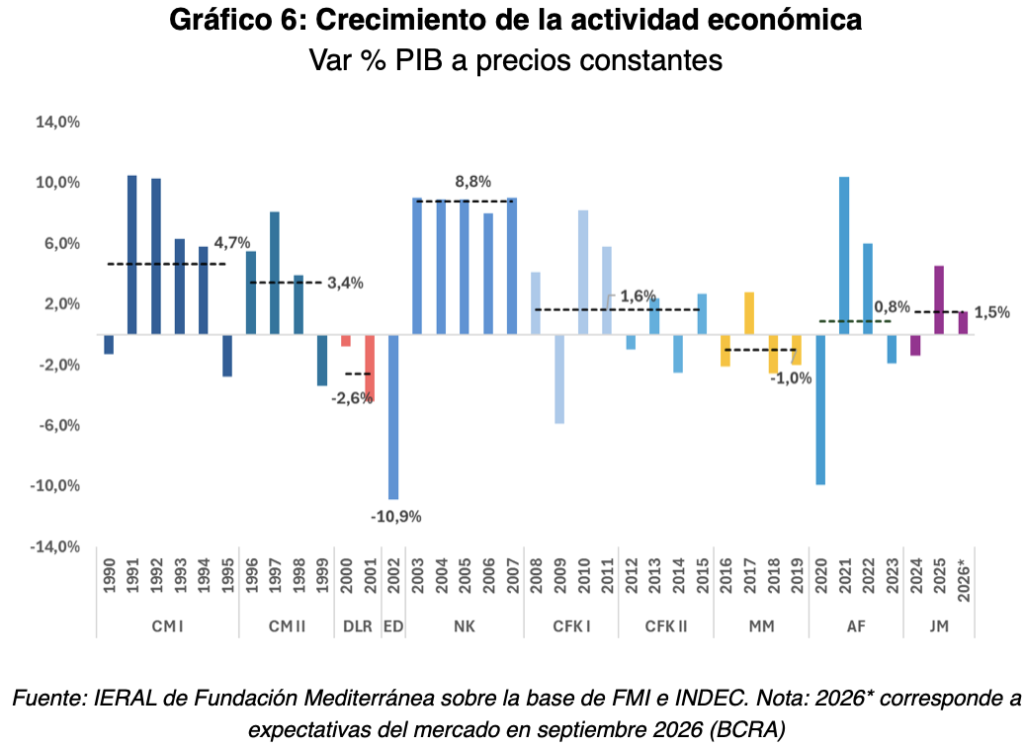
Como primera medida, conviene resaltar que el crecimiento de la actividad económica en los últimos 15 años es apenas 0,3% por año, es decir que más allá de las oscilaciones, los avances y retrocesos, bajo la conducción de diferentes liderazgos políticos, el tamaño de la economía prácticamente no ha crecido, en promedio, desde hace demasiado tiempo.
La estimación de crecimiento de la economía para 2026 viene siendo recortada, al punto que las expectativas de mercado lo ubican en 1,5% en la última medición relevada por el BCRA.
La cifra es coincidente con el crecimiento promedio de la economía en los primeros tres años de gestión del presidente Javier Milei (en caso de prevalecer el crecimiento esperado en el año en curso).
Como referencia de contexto, durante la gestión de Alberto Fernández el crecimiento había promediado 0,8% por año, mientras que en las presidencias de Cristina Fernández fue en torno a 1,6% por año (con un peor desempeño durante su segundo periodo de gobierno). En el periodo correspondiente a Mauricio Macri la actividad económica se resintió y en promedio cayó 1% por año.
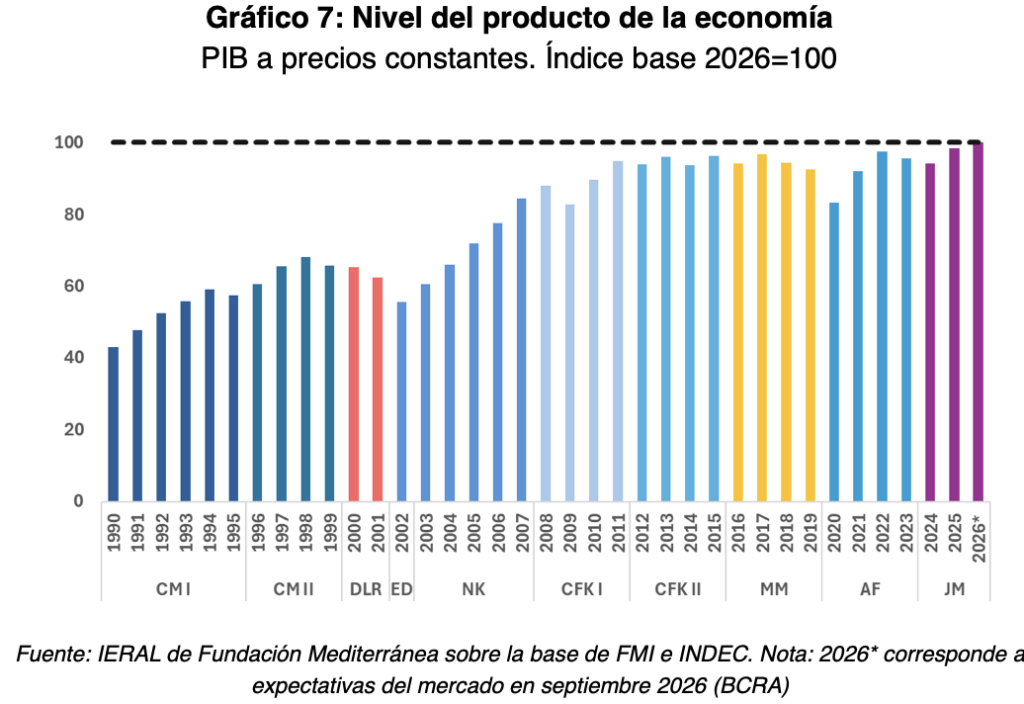
Finalmente, con un historial previo tan decepcionante, la actividad económica alcanzará un máximo absoluto en 2026 en la serie agregada. Sin embargo, al corregir por el crecimiento demográfico del período, el producto por habitante continúa sensiblemente por debajo de los picos históricos alcanzados en la última década, confirmando un patrón de estancamiento estructural aún no se logra revertir.
Frente a esta realidad, en la actualidad la discusión macroeconómica suele concentrarse casi exclusivamente en la gestión de los desequilibrios coyunturales y en mitigar la inestabilidad propia de los años electorales. Sin embargo, la experiencia histórica demuestra que prevenir turbulencias de corto plazo no equivale a construir un sendero de desarrollo sostenido. Mientras que el ordenamiento macroeconómico constituye una condición previa e indispensable, remover la trampa del estancamiento exigirá también asentar las reformas estructurales necesarias para activar aquellos motores productivos y de inversión que hoy continúan rezagados o muestran un dinamismo incipiente.