Explorando opciones para una política monetaria funcional al objetivo de expandir el crédito (y mecanismos para abaratar su costo)
Pese a que los datos preliminares del tercer trimestre no muestran reversión del plano inclinado iniciado en el segundo trimestre, el gobierno no ha mostrado hasta ahora disposición a modificar la política monetaria, por lo que, cabe esperar que, por falta de liquidez, el crédito al sector privado se mantendría estancado en términos reales, instalado en la meseta que se inició a mediados de 2025. Y, cabe subrayar, por lo elevado del costo financiero de los créditos, un stock que se mantiene inalterado implica que los deudores están utilizando su capital de trabajo y/o sus ahorros para hacer frente a sus compromisos, por un monto que puede estimarse en torno a 1,8 puntos del PIB por año.
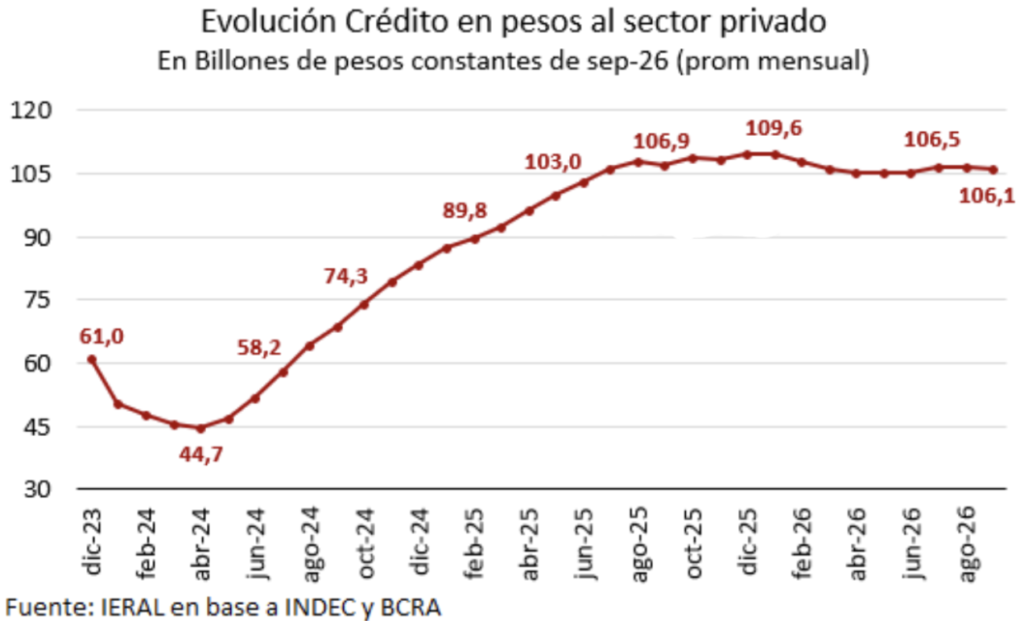
El gráfico de la evolución del crédito al sector privado ilustra las dos etapas del plan de estabilización: la primera, muy expansiva, en la que el mix de política monetario-cambiaria giró en torno al deslizamiento preanunciado del tipo de cambio, con tasas de interés que eran positivas medidas en dólares, pero negativas contra la inflación, y la segunda, que arrancó en abril de 2025, basada en el control de la cantidad de dinero.
Y el crédito puede ser considerado como la principal determinante de la trayectoria del nivel de actividad en el corto plazo, por su impacto sobre el “resto” de la economía, que no pertenece a las actividades intensivas en recursos naturales.
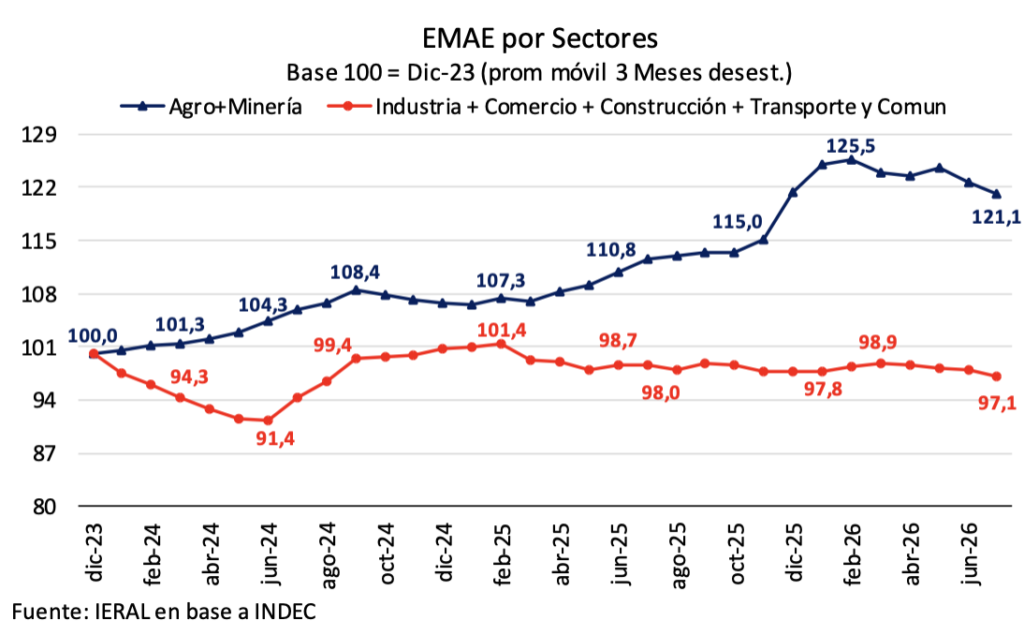
Obsérvese en el gráfico adjunto cómo y a partir de qué momento comienzan a diferenciarse las trayectorias de los dos segmentos seleccionados, el de agro y minería por un lado y el de industria, comercio, construcción y transporte y comunicaciones por el otro.
A partir de febrero de 2025, hasta julio de 2026, la evolución del promedio móvil de tres meses (desestacionalizado) pasa a registrar una brecha de crecimiento anualizada de 11,9 puntos porcentuales entre los dos segmentos seleccionados, una diferencia inédita aun comparando con lo ocurrido durante la década de la convertibilidad, cuando ese “desbalance” oscilaba entre 2 y 3 puntos porcentuales por año:
- tenemos que, en el período que arranca en febrero 2025 y llega hasta julio de 2026, el consolidado de minería, hidrocarburos y sector agropecuario se expande a un ritmo anualizado de 8,9 % (acumulativo de 0,7 % mensual);
- mientras que, el índice ponderado que agrupa a industria, construcción, comercio, transporte y comunicaciones, cae a un ritmo anualizado de 3,0 %, acumulando variaciones negativas de 0,3 % mensual.
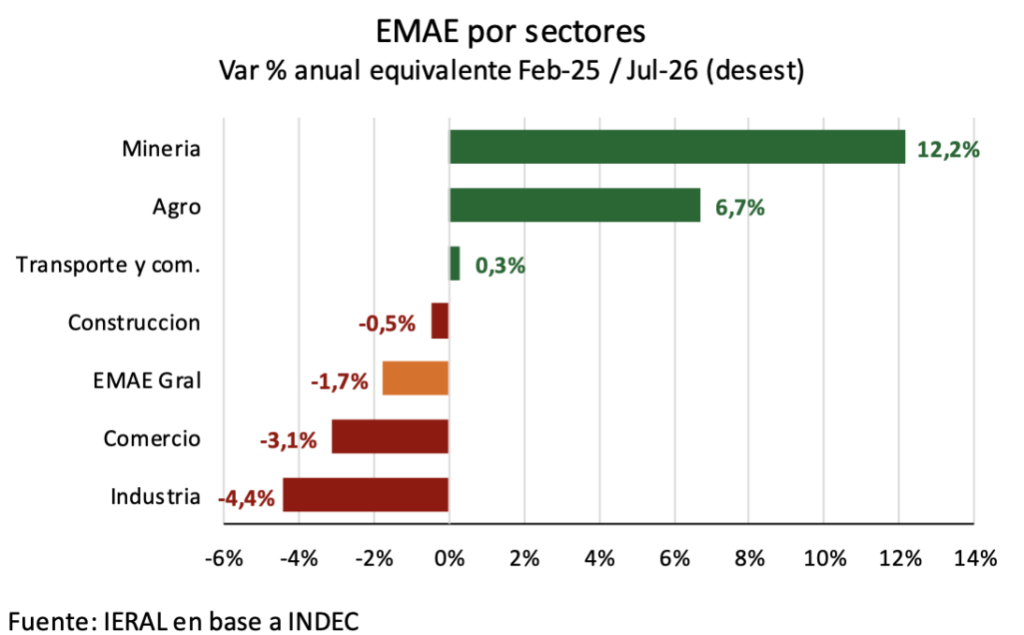
El desagregado de los seis sectores seleccionados y su diferencia con el promedio, ilustra sobre la existencia de otros determinantes, aparte del factor crédito, en la dinámica del nivel de actividad, que son desarrollados en otro artículo del presente informe.
Respecto de la evolución del crédito, la primera pregunta es si existen grandes volúmenes de capacidad prestable disponible. La respuesta es negativa. Si se aspira a que el crédito vuelva a jugar el rol de locomotora, se requiere en simultáneo que los depósitos retomen la tendencia ascendente en términos reales, para suministrar la imprescindible “materia prima”.
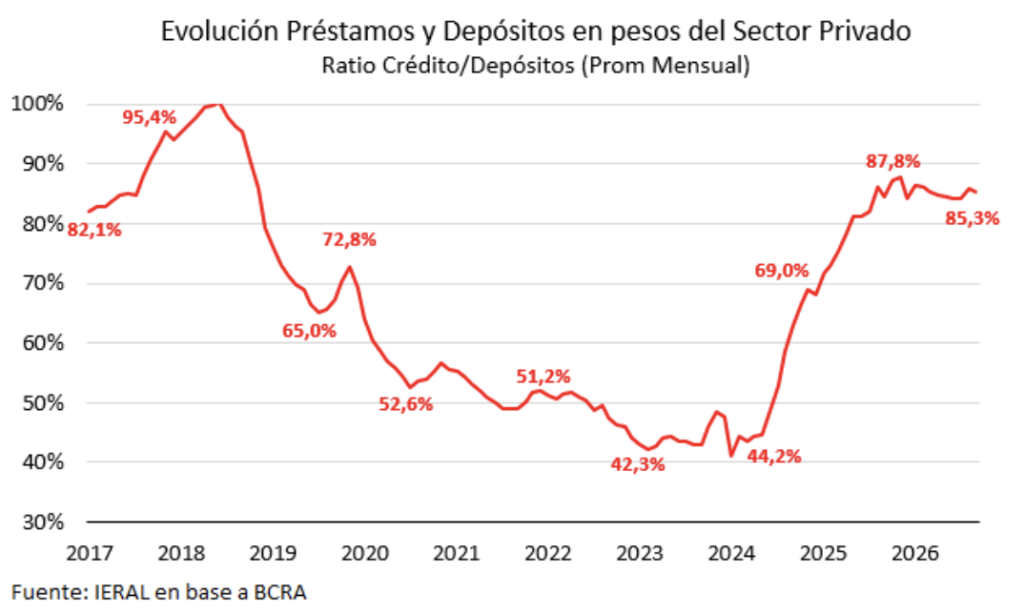
Capacidad prestable había a mediados de 2024, cuando se inició la breve etapa de fuerte expansión crediticia que llegó hasta mediados de 2025. En la segunda fase del programa de estabilización, que arrancó en abril de 2025, se observa cómo la expansión de los depósitos se desaceleró antes que la del crédito, haciendo que el ratio préstamos/depósitos suba ininterrumpidamente hasta un andarivel en torno al 85,0 %. El primer corolario es que, para que el crédito en pesos retome un ritmo de crecimiento satisfactorio, será imprescindible un proceso en simultáneo de remonetización de la economía. Para que esto ocurra, la oferta monetaria debería expandirse en términos reales.
El otro lastre que opera sobre esta dinámica es el elevado costo financiero de los tomadores de crédito.
Hay vectores “estructurales” en la diferencia entre ese costo financiero y las tasas de interés de captación de los depósitos:
- los impuestos que se superponen de las tres jurisdicciones federales, hasta un grado cercano al anatocismo,
- un sistema financiero poco profundo, que todavía no ha alcanzado suficiente escala,
- elevados encajes bancarios que, a su vez, tienen que ver con la política monetaria de control de la cantidad de dinero
Junto a esos elementos, han cobrado fuerza otros tres factores, más “coyunturales”:
- la volatilidad de tasas de interés de corto plazo, que complica el cálculo económico para definir el nivel de las tasas activas cuando se trata de créditos de más de 30 días,
- ese cálculo económico, a su vez, empieza a incorporar proyecciones de variables financieras que exceden los plazos que llegan hasta las elecciones presidenciales de octubre 2027,
- al tiempo que ha aumentado la prima de riesgo de crédito incorporada en el spread, acorde con la suba de la proporción de operaciones en situación de mora, que pasó de 2,7 % a 7,7 % del total de préstamos en el lapso de un año.
Reducir la carga tributaria sobre los créditos
Respecto de la excesiva carga tributaria asociada a los préstamos, puede estimarse que, en un crédito personal a 12 meses, la factura fiscal total asciende al 43,2 % del valor del bien adquirido ya que, a diferencia de los contribuyentes que son personas jurídicas/responsables inscriptos, en estas operaciones el IVA forma parte de la “cascada” de impuestos acumulativos. La única salida a este obstáculo de primer orden para la expansión del crédito es un pacto fiscal entre las tres jurisdicciones, por la incidencia que también tienen Ingresos Brutos, tasas municipales y Sellos. El ascenso de los indicadores de mora crediticia puede ser un incentivo para que la dirigencia política pase a ocuparse de la inusual carga tributaria que recae sobre estas operaciones.
Introducir competencia en los contratos de crédito (portabilidad)
Otro corolario de la experiencia reciente es la dificultad que existe para sincerar el valor de mercado de las respectivas carteras crediticias, una cuestión relevante si es que se aspira a sanear activos y pasivos en acuerdos entre privados, prescindiendo del uso de fondos estatales.
Una dificultad para avanzar en esa dirección es la falta de homogeneidad en las clausulas de los contratos, por lo que deberían incentivarse acuerdos de crédito que tengan características “securitizables”. De ese modo, estos contratos pasarían a tener “portabilidad”, para ser negociados en cualquiera de las direcciones posibles, de manera de darle más competencia a la intermediación financiera:
- por ejemplo, una empresa que tomó un préstamo y tiene óptimo cumplimiento, podría negociar mejores condiciones de tasas/plazos con otro eventual acreedor (no necesariamente un banco), existiendo la posibilidad de cancelar la operación original,
- a la inversa, un crédito que comienza a ser incumplido, podría ser objeto de “compra-venta”, a un valor de mercado tal que, al tiempo que limita las pérdidas del acreedor original, estaría abriendo espacio a un nuevo contrato, antes que comiencen a materializarse procesos de “destrucción de valor”; en general aquellos en los cuales pasó a intervenir la justicia.
La política monetaria y el crédito
Como se consignó más arriba, un determinante clave del freno a la expansión del crédito fue el manejo de la política monetaria, implementado desde abril 2025, basado en el control de la cantidad de dinero.
El punto es que existen otros mecanismos dentro del esquema de “control de agregados”, que podrían liberar más liquidez, sin comprometer el sendero de la desinflación. Más cuando, en el presente, las expectativas de inflación y devaluación permanecen amarradas en torno al 23,0 % anual.
Al respecto, parece recomendable tener en cuenta la experiencia del Banco Central de Perú en las distintas etapas por las que atravesó, hasta llegar a una inflación de nivel internacional, del orden del 2,0 % anual.
Durante la transición de los años 90 y antes de llegar al régimen de metas de inflación con la tasa de interés como instrumento, paso que fue dado en 2002, el Banco Central de Perú aplicó un esquema de agregados monetarios que, a nuestro juicio, es más consistente con la expansión del crédito y una política menos restrictiva en términos de encajes bancarios, sin descuidar la trayectoria de desinflación.
El racional de esa política fue, de acuerdo a la consideración de las autoridades monetarias de ese momento, la necesidad de “reducir la volatilidad del mercado interbancario (de tasas de interés)”. En función de ese objetivo, en 1999 se adoptó “el saldo agregado de la cuenta corriente de las entidades bancarias en el Banco Central de Perú como meta operativa”.
Así, “la mayor estabilidad y predictibilidad de la cuenta corriente permitió reducir la volatilidad del mercado interbancario y la formación de las tasas de interés, en distintos puntos de la curva de rendimientos…”. Este mecanismo no le ataba las manos al Central, ya que podía “reaccionar en episodios de turbulencia en el mercado cambiario”, pues el mecanismo admitía “incrementos en la tasa de interés en soles”, de modo de “evitar una depreciación brusca del tipo de cambio”.
Esta política se aplicaba del siguiente modo:
- el Banco Central anunciaba, a inicios de cada mes, un rango para el saldo promedio de la cuenta corriente de los bancos, y empleaba las operaciones de mercado abierto para conseguir dicho objetivo
- asimismo, para mejorar la comunicación con los participantes del mercado, se publicaba —a inicios de cada día—, el saldo estimado de la cuenta corriente de los bancos en el BCRP, así como las subastas a realizarse durante la jornada diaria
Este breve repaso no tiene el propósito de replicar estrictamente la experiencia de aquella etapa de Perú en la Argentina de hoy. Pero sí mostrar que, cuando se trata de control de agregados, no necesariamente hay una única opción. Y, en particular, que conviene explorar mecanismos por los que la política monetaria desinflacionaria sea compatible con la expansión del crédito.

Jorge Vasconcelos
Coordinador General de Revista Novedades.