Se acumulan nubes en el horizonte
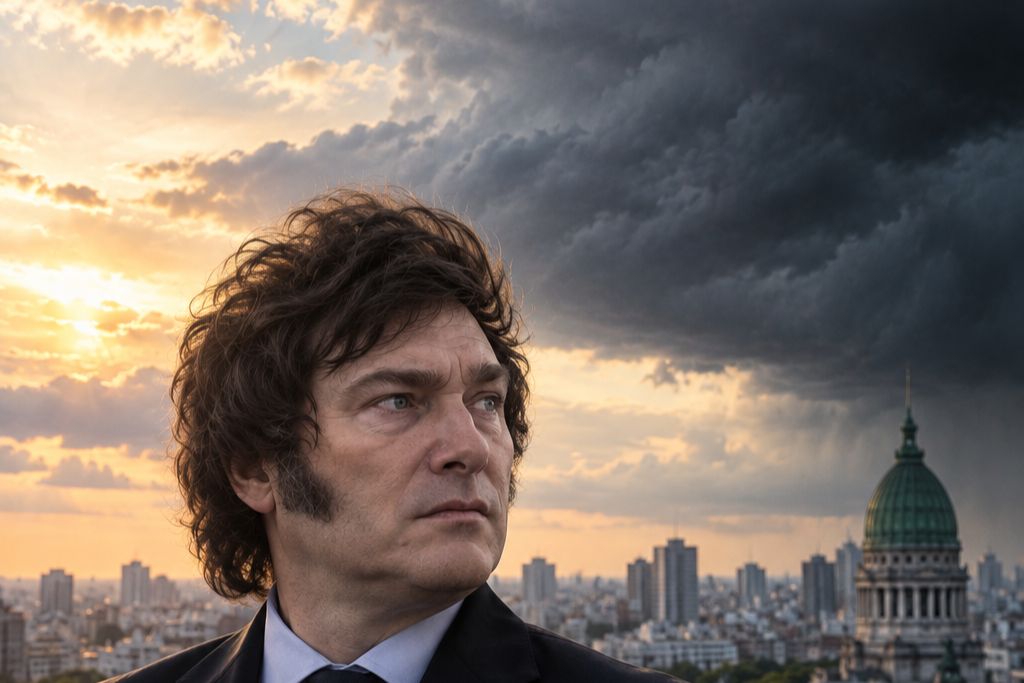
Los indicadores de la economía real no dan buenas señales. La producción está estancada desde inicios del año pasado, con comportamientos muy dispares entre sectores, y, en general, a los que peor les va son los que más empleo generan. Este fenómeno, junto a un profundo proceso de reconversión derivado de la adaptación a las nuevas reglas de juego que afecta de manera transversal a todos los sectores, explica que la destrucción de empleos privados registrados no se detenga. Mientras los ingresos de la población no se recuperan, el consumo muestra una dinámica mediocre y la inversión cae. A esto se suma un contexto internacional cada vez más complejo, que combina guerras, graves conflictos internos, enormes desequilibrios fiscales y una impresionante revolución tecnológica.
Pero la nube más densa es de naturaleza política y se aproxima al ritmo que nos acercamos a las elecciones. La incógnita respecto a si el rumbo económico será apoyado por la mayoría de los votos o si la gente optará por alternativas que lleven a su reversión es fuente de incertidumbre. Esto contribuye a que las decisiones se demoren o, peor aún, que se tomen decisiones precautorias. Cuanto mayores son las dudas sobre la continuidad del rumbo, más tardará la reactivación de la producción, el empleo y los salarios. Y cuanto más tarda la reactivación, mayores son las dudas sobre si las urnas convalidarán ese rumbo.
¿Morir con la nuestra o recalibrar?
El equilibrio fiscal y el aumento de las exportaciones son pilares muy importantes. Disipan los típicos factores causales que en el pasado desencadenaron las periódicas crisis: desbordes monetarios derivados de déficits fiscales y crisis cambiarias derivadas de insuficiente disponibilidad de dólares. Pero más allá de su enorme importancia y de la tranquilidad que generan, resultan insuficientes si la gente no se convence de que este es el camino para mejorar de manera sostenida su bienestar. Si el humor social sigue en baja, crece el riesgo de “morir con la nuestra”.
Por eso resulta pertinente explorar alternativas orientadas a estimular la producción, el empleo y los salarios. Obviamente que en su diseño hay que extremar el cuidado. En particular que no sean percibidas como un relajamiento del rumbo económico. El desafío es, posicionado entre los extremos -entre resignarse a no hacer cambios o abandonar el rumbo-, explorar estrategias que contribuyan a la reactivación.
El punto de partida es el convencimiento de que el mejor antídoto contra la incertidumbre política no es contar con una “bazuca” de USD 125.000 millones para afrontar una corrida cambiaria que se podría llegar a presentar antes de las elecciones, sino lograr que mejore el humor social. Acumular dólares no es más importante que acumular adhesiones de gente convencida de que este es el rumbo correcto.
El rol del crédito
El amesetamiento de la producción coincide con el amesetamiento del crédito al sector privado, ocurrido a comienzos del año pasado. La producción venía creciendo a un ritmo alto desde mediados de 2024 y registró un abrupto quiebre de tendencia luego del cambio de régimen cambiario. El paso del crawling peg a las bandas en abril de 2025 implicó, en la práctica, un endurecimiento de la política monetaria. La fuerte inestabilidad previa a las elecciones de medio término agravó los problemas y dejó como lastre adicional el aumento de la morosidad.
No debería pasarse por alto que la idea de revisar algunos aspectos de la política monetaria y cambiaria sigue sumando adherentes. Uno reciente es el FMI. En la instancia de aprobar el tercer tramo del acuerdo se hizo mención al “entendimiento común sobre la necesidad de consolidar los avances logrados en materia de estabilización, transformándolos en un mayor crecimiento y en la creación de empleo”. Como acción clave planteó “adoptar medidas para profundizar los mercados de capitales y los mercados hipotecarios en la Argentina, con el fin de ampliar el acceso al financiamiento, fomentar la inversión privada y, en términos más generales, respaldar la demanda interna”. También para el FMI, sacar al crédito del letargo es una prioridad de corto plazo.
Apremia el tiempo y el cuidado en el diseño y la presentación de la estrategia. Es tan importante que los cambios no generen sospechas de que implican el abandono del rumbo económico, como que sean capaces de generar impactos en el humor de la gente. El desafío consiste en, respetando estas premisas, diagramar los pasos orientados a terminar de desmantelar los controles cambiarios y recorrer la transición hacia un régimen monetario y financiero que facilite la expansión del crédito además de darle sostenibilidad a la estabilidad.
Como parte de la estrategia hay herramientas cuya activación puede jugar, en las actuales circunstancias, un rol importante para potenciar el impulso al crédito. Una, que se empezó a usar muy recientemente, es el Fondo de Garantía de Sustentabilidad (FGS) como dinamizador del crédito a plazos más largos. Si la incipiente experiencia con créditos hipotecarios logra escalar, el impacto agregado puede ser relevante. La construcción es el sector que más rezago acumula en los últimos meses y que tiene una alta incidencia en el mercado de trabajo.
El FGS cuenta con recursos equivalentes a alrededor del 12,1% del PBI, de los cuales aproximadamente un cuarto no está invertido en títulos públicos nacionales. Como dato referencial cabe tener en cuenta que el crédito total al sector privado en pesos es menor al 10% del PBI. Es decir que si se logra orientar una parte relevante de los recursos del FGS no comprometidos en títulos públicos en esta dirección se podría expandir de manera significativa el financiamiento a sectores intensivos en empleo.
Otra herramienta a considerar es una estrategia que permita eliminar los impuestos que traban el desenvolvimiento del crédito. Si se diseña con cuidado, es posible estimular la expansión de los préstamos sin incurrir en costos fiscales.
Las nubes están, se aproximan y no se disipan solas. Es entendible y justificado un posicionamiento estricto que dé señales claras sobre la preservación del equilibrio fiscal y la prudencia en el manejo de la política monetaria. Pero recalibrar instrumentos siguiendo una actitud cuidadosa e innovadora no solo no debería ser percibido como un cambio de rumbo sino, por el contrario, como una manera de preservarlo.
Acumular dólares para enfrentar una eventual corrida cambiaria antes de las elecciones debería asumirse como plan B. El plan A debería ser evitar una corrida cambiaria porque no solo la situación macroeconómica es sólida sino también porque es mayoría la gente que está convencida de que este es el rumbo correcto y que es muy importante convalidarlo en las elecciones del año próximo.