Carne vacuna: precios elevados, consumo en mínimos y exportaciones récord
Precios elevados en perspectiva para la carne vacuna
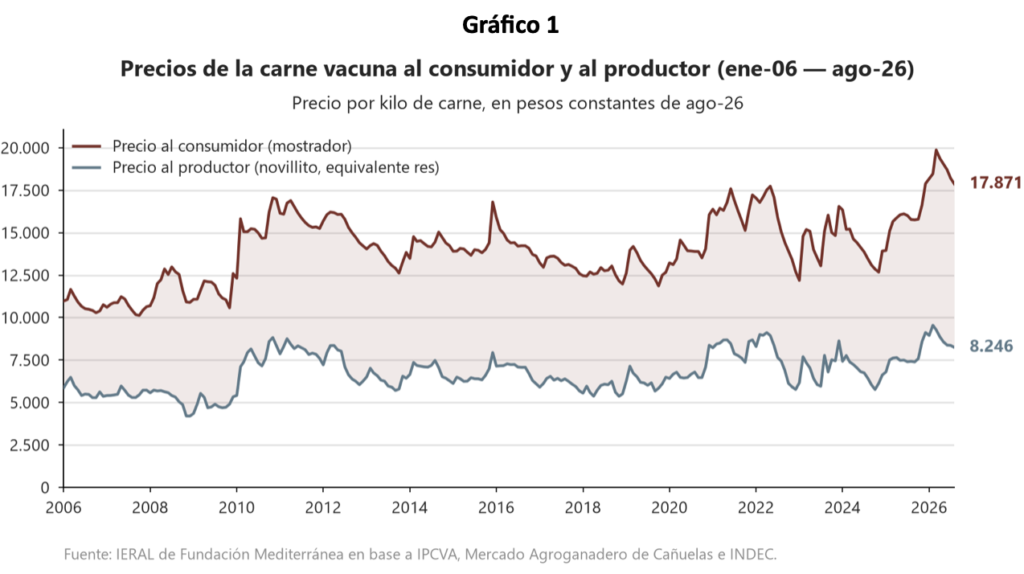
Durante 2025 y los primeros meses de 2026, el precio de la carne vacuna al consumidor ganó terreno frente al nivel general de precios y alcanzó un máximo histórico en el mes de marzo. A partir de entonces comenzó una corrección a la baja que, si bien recortó buena parte de la suba previa, todavía mantiene al producto en niveles relativamente elevados en términos históricos.
Para tener una referencia, en agosto de 2026 el precio al consumidor de una canasta de 18 cortes vacunos promedió $17.871 por kilo. Medido en moneda constante, es decir, descontando el efecto de la inflación, este valor resultó 10,1% menor que el máximo de marzo, pero todavía se ubicó 13,3% por encima de agosto de 2025 y 30,3% por encima del promedio de las últimas dos décadas para ese mes. De hecho, agosto de 2026 ocupa el primer puesto en el ranking de los veintiún agostos más caros del período 2006 – 2026.
Más atrás en la cadena, el precio de la hacienda en pie, principal costo de producir carne, mostró una dinámica similar. En agosto de 2026, el novillito en el Mercado Agroganadero de Cañuelas, una de las categorías más vinculadas al abastecimiento del mercado interno, promedió $4.700 por kilo vivo: 13,6% menos que el máximo reciente de febrero, pero 11,1% más que un año atrás y 25,1% más que el promedio histórico de agosto, siempre en términos reales.
Al expresar el precio del animal vivo en pesos por kilo equivalente res, el valor implícito pagado al productor fue de $8.246. Esta cifra representa alrededor del 46,1% del precio pagado por el consumidor en góndola (una diferencia de $9.625 por kilo), frente a una referencia histórica de 48% para agosto. La relación indica que durante el último año el precio al consumidor aumentó algo más que el valor equivalente de la hacienda. Sin embargo, no debe interpretarse directamente como un aumento del margen de la venta final al público, dado que el tramo que separa ambos precios incluye también otros costos además de la faena (desposte, transporte y comercialización, impuestos).
Detrás de la revalorización de los precios: menor oferta interna
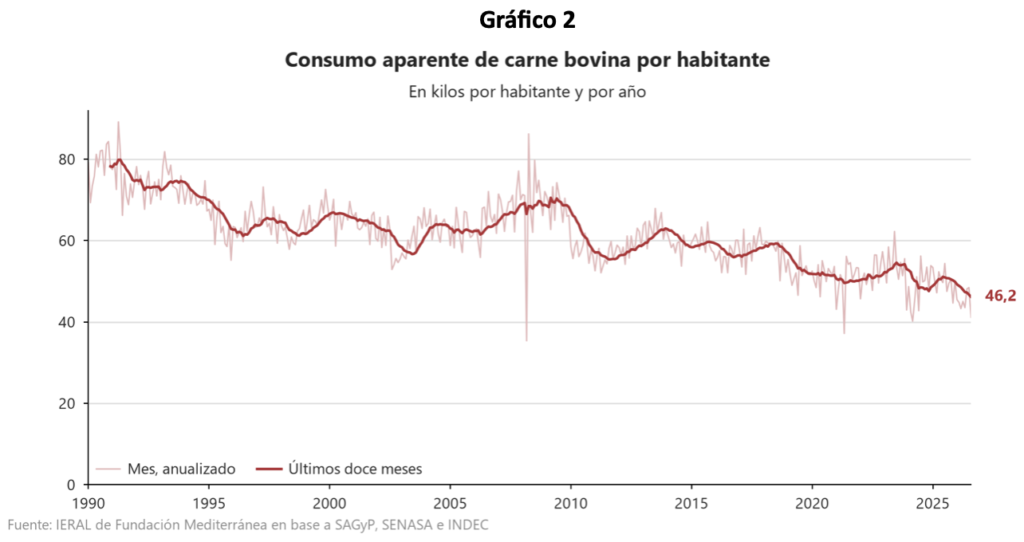
La revalorización de los precios en la cadena tiene por detrás un escenario de menor oferta en el mercado local. La oferta interna puede aproximarse sumando las importaciones y restando las exportaciones a la producción local. Estimada de esta manera, también puede entenderse como consumo “aparente”, en el sentido de que no mide las compras efectivas de los hogares, sino la cantidad de carne vacuna que queda disponible para el consumo local.
En el gráfico 2 se presenta la evolución mensual de la oferta interna de carne vacuna, expresada en kilos por habitante por año —es decir, el consumo aparente per cápita anual— desde enero de 1990 hasta el último mes con datos disponibles (agosto 2026). Se utiliza la media móvil de doce meses para reducir la influencia de movimientos mensuales aislados o estacionales y evaluar la tendencia de fondo. Este indicador calcula, en cada mes, el promedio del último año.
Como puede observarse, en los doce meses comprendidos entre septiembre de 2025 y agosto de 2026, la oferta interna de carne vacuna se ubicó en 46,2 kilos por habitante, el nivel más bajo del período 1990-2026. Este valor representa una caída del 9% respecto de los doce meses anteriores y una reducción de 4,6 kilos por habitante.
La desagregación del balance cárnico permite identificar los factores que explican esta menor disponibilidad. La producción disminuyó de 69 a 64,6 kilos por habitante (-6,4%), mientras que las exportaciones aumentaron de 18,6 a 19,4 kilos por habitante (+4,1%), profundizando la reducción de la oferta destinada al mercado local. Las importaciones, por su parte, pasaron de 0,3 a 0,9 kilos por habitante (+172,1%). Sin embargo, pese a su fuerte crecimiento, todavía representan menos del 1,5% de la producción y solo compensaron parcialmente los movimientos anteriores. En consecuencia, la caída de la producción explica la mayor parte de la contracción de la oferta interna.
La caída de la oferta interna ayuda a explicar la revalorización de la carne vacuna. Sin embargo, el análisis de sus componentes también deja algunas señales favorables, tanto en el plano productivo como en el frente externo. La reducción de la producción estuvo acompañada por un aumento del peso medio de los animales faenados y por indicios de retención de vientres, mientras que las exportaciones alcanzaron niveles récord en un contexto internacional favorable.
Menor faena, mayor peso de la res y señales de retención
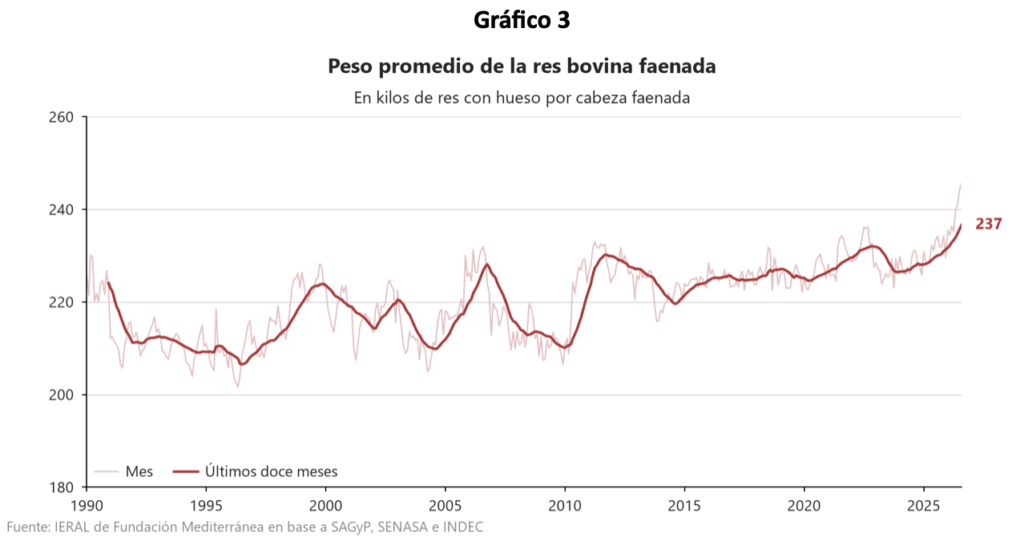
Por el lado de la producción, la faena acumulada en los últimos doce meses se redujo 8,8%, mientras que la producción cayó 6,2%. La diferencia entre ambas variaciones se explica por el aumento del peso medio de la res, que pasó de 230,1 a 236,6 kilos por cabeza (+2,9%) y amortiguó parcialmente el impacto de la menor cantidad de animales faenados.
Este incremento puede responder a una combinación de factores: una mayor disponibilidad de animales terminados con más kilos, mejoras en la alimentación y en el manejo de los rodeos, y una eventual decisión de prolongar el período de engorde antes de enviar los animales a faena. Desde el punto de vista productivo, se trata de una evolución positiva, porque permite obtener más carne a partir de una cantidad determinada de animales y mejora la eficiencia del sistema ganadero. Aun con una menor faena, el aumento del peso por animal contribuye a sostener parcialmente la producción y reduce la necesidad de incrementar la cantidad de cabezas enviadas al mercado.
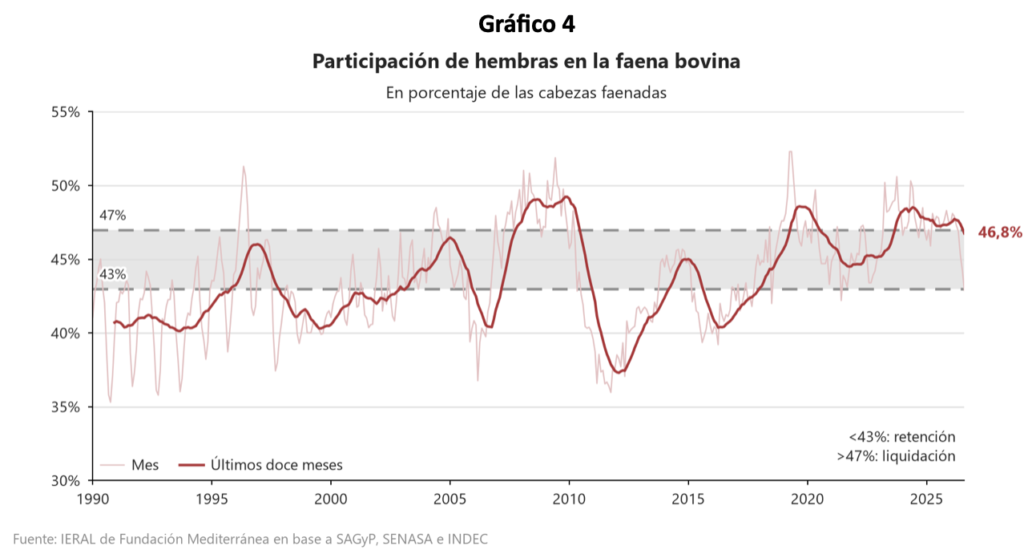
A su vez, la participación de las hembras en la faena descendió a 42,9% en agosto, umbral asociado a un proceso de retención de vientres, aunque todavía resulta prematuro confirmar un cambio definitivo del ciclo dado que el promedio de los últimos doce meses continúa en un elevado 46,8%.
La retención de vientres consiste en que los productores reducen el envío de vacas y vaquillonas a faena para conservarlas dentro del rodeo y destinarlas a la reproducción. Aunque esta decisión reduce la faena y la oferta de carne en el corto plazo, constituye la base del crecimiento futuro de la producción: una mayor cantidad de vacas y vaquillonas retenidas permite, con el tiempo, aumentar el número de terneros/as y recomponer el stock ganadero. Por eso resulta positiva desde una perspectiva de mediano y largo plazo, ya que refleja una inversión en la capacidad productiva futura del sector.
El proceso suele estar asociado a una mejora de las expectativas de los productores. Si las condiciones del negocio ganadero resultan más favorables, los precios relativos mejoran o aumenta la previsibilidad, crecen los incentivos para conservar hembras y apostar a la expansión del rodeo. En ese sentido, la baja de la participación de hembras en agosto podría reflejar un cambio gradual después de un período prolongado de elevada extracción (ver Carne vacuna: señales de un nuevo equilibrio entre consumo interno y exportación y ¿Alcanza con buenos precios para que la ganadería despegue?).
Exportaciones récord en un escenario internacional favorable
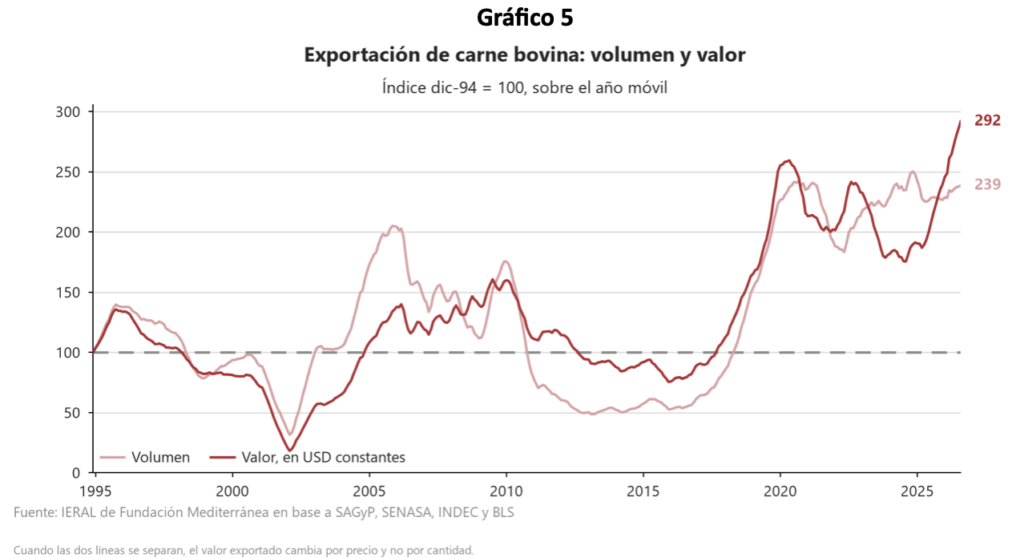
También se destaca el desempeño de las exportaciones. Medido a precios constantes del último mes, el valor de las ventas externas de carne bovina alcanzó USD 4.729 millones durante los últimos doce meses (sep25 – ago26), el mayor registro de la serie y 35,4% más que un año atrás. El incremento se explica principalmente por la mejora de los precios internacionales —el precio medio de exportación aumentó casi 30% i.a—, pero el volumen exportado también creció 4,2% respecto del año móvil previo y se mantuvo en niveles históricamente elevados. En particular, el dato mensual de agosto 2026 fue el mejor registro histórico en volumen para este mes.
Este dinamismo exportador constituye una señal favorable para la cadena cárnica. La combinación de una demanda internacional firme, buenos precios y volúmenes elevados amplió los ingresos por exportaciones y fortaleció la generación de divisas. Este desempeño también muestra la capacidad del sector para aprovechar un escenario externo favorable y sostener una presencia relevante en los mercados de destino. Para la cadena se trata de un resultado positivo, aunque, en un contexto de menor faena y producción local, tiene como contrapartida una menor disponibilidad de carne en el mercado local.
La sustitución entre carnes permite sostener un consumo total elevado
Otro aspecto para destacar es que la menor disponibilidad y los mayores precios de la carne vacuna no se tradujeron en una reducción equivalente del consumo total de carnes, dado que los hogares sustituyeron una parte del consumo bovino por pollo y cerdo.
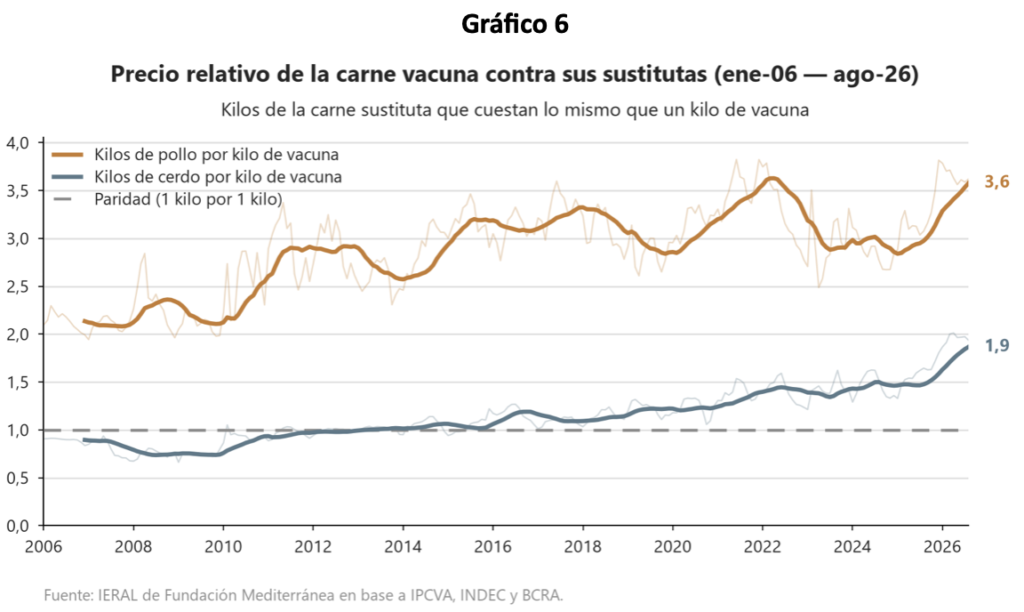
Para entender este cambio, conviene tener en cuenta que la carne vacuna no solo se encareció en términos absolutos —respecto a su propia historia— sino también frente a sus principales sustitutos. El precio relativo permite medir esa diferencia: en los últimos doce meses, el valor de un kilo de carne vacuna equivalió al de 3,6 kilos de pollo entero y al de 1,9 kilos de pechito de cerdo. Es decir, con el valor de un kilo de carne vacuna pudieron comprarse aproximadamente tres kilos y medio de pollo, o alternativamente, casi dos kilos de cerdo.
La comparación interanual confirma que ese movimiento se debió no solo a que el promedio de los 18 cortes vacunos aumentó 13,3% en términos reales, sino también a que el pollo y el cerdo bajaron ambos casi 4% interanual. La combinación de estos movimientos explica por qué la carne vacuna se encuentra en niveles históricamente elevados respecto de sus dos principales sustitutos.
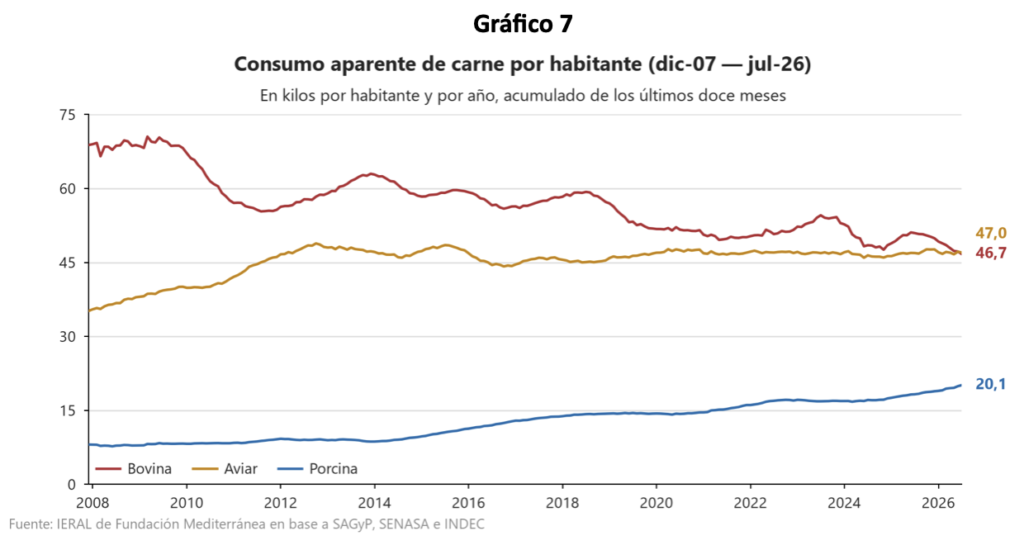
Como se mencionó, el resultado de este reacomodamiento de precios fue una sustitución entre carnes que permitió sostener un consumo total elevado. Entre agosto de 2025 y julio de 2026, último período con información comparable para las tres series, el consumo conjunto de las principales carnes alcanzó 113,8 kilos por habitante, apenas 2% menos que en los doce meses anteriores y en niveles similares a los promedios de los últimos cinco y diez años.
Un hecho para destacar es que, por primera vez en la historia, el consumo de carne aviar acumulado en los últimos doce meses se ubicó ligeramente por encima del consumo de carne vacuna: 47 frente a 46,7 kilos por habitante, respectivamente. El consumo de cerdo, por su parte, sigue batiendo récords, aunque sobre un nivel inferior (20,1 kilos por habitante).
¿Cómo sigue?
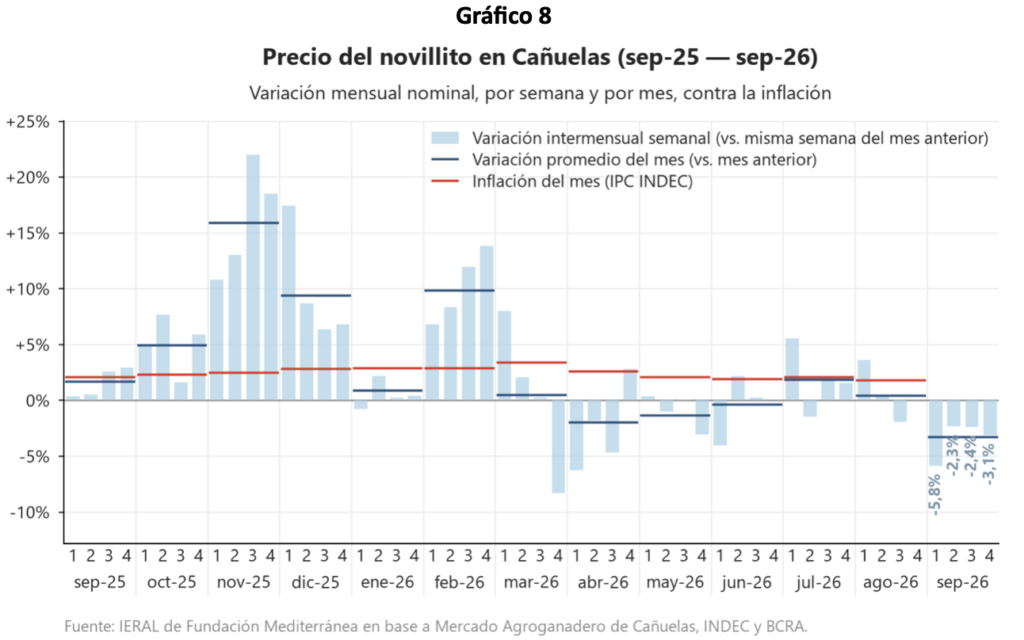
Los precios al consumidor de septiembre todavía no están disponibles. Mientras se espera esa medición, el seguimiento semanal del novillito permite observar si desde la hacienda aparecen nuevas presiones sobre el mostrador. Hasta el día 28, el novillito promedió $4.545 por kilo vivo, un 3,3% menos que en agosto en términos nominales y las cuatro semanas del mes se ubicaron por debajo de sus equivalentes del mes anterior.
Leído junto con la trayectoria de los meses anteriores, el retroceso nominal de la hacienda en septiembre prolongaría la corrección a la baja observada después de los máximos alcanzados durante el primer trimestre: en febrero para el novillito y en marzo para la carne al consumidor. Si bien la transmisión desde la hacienda suele presentar rezagos y el precio final depende también de los costos de las restantes etapas de la cadena, los datos parciales de septiembre no muestran, por el momento, un cambio de dirección.
En el corto plazo, otro indicador a monitorear es la evolución de los feedlots, que tienen una participación importante en la provisión de hacienda liviana destinada al mercado interno. Al 1° de septiembre, los establecimientos relevados por la Cámara Argentina de Feedlot registraban una ocupación del 71,6%, casi cinco puntos porcentuales superior a la de un año atrás. Por lo tanto, el nivel actual de animales encerrados todavía es elevado. Sin embargo, la ocupación disminuyó casi cuatro puntos respecto del mes anterior y el índice de reposición se ubicó en 0,74: por cada 100 animales que salieron de los corrales ingresaron aproximadamente 74. Si bien parte de esta reducción responde al comportamiento estacional de la actividad, los datos muestran que los feedlots comenzaron a vaciarse.
Este movimiento coincide con un deterioro de la rentabilidad del engorde a corral, explicado principalmente por el elevado precio de la invernada en relación con el valor del animal terminado y por el costo financiero de la actividad. Si esta situación se prolonga y desalienta el ingreso de nuevos animales, podría reducirse la disponibilidad de hacienda terminada durante los próximos meses y reforzarse la escasez que ya enfrenta el mercado interno. Una menor oferta de novillitos y vaquillonas podría sostener el precio de la hacienda y limitar la continuidad de la corrección bajista, pero la debilidad del consumo interno limita la posibilidad de trasladar nuevos aumentos al mostrador. En este contexto, podrían profundizarse las dificultades de los frigoríficos orientados al mercado interno, que ya operan con bajos niveles de utilización de su capacidad instalada.
En síntesis, el mercado de carne vacuna combina precios que, pese a la corrección registrada desde los máximos de comienzos de año, todavía permanecen elevados en términos históricos, con una menor disponibilidad de carne en el mercado interno. La caída de la producción y el aumento de las exportaciones redujeron la oferta local, mientras que las mayores importaciones solo compensaron una pequeña parte de estos movimientos. Al mismo tiempo, el aumento del peso medio de la res, las primeras señales compatibles con una retención de vientres y el récord alcanzado por las exportaciones constituyen datos favorables para la eficiencia, la capacidad productiva futura y la inserción internacional de la cadena. Del lado del consumo, el encarecimiento de la carne vacuna respecto del pollo y el cerdo impulsó una sustitución que permitió mantener en niveles elevados la ingesta conjunta de las tres principales carnes. Los primeros datos de septiembre indican que la corrección de los precios de la hacienda continúa, aunque su evolución durante los próximos meses dependerá del equilibrio entre una demanda interna debilitada y una oferta que podría mantenerse restringida.
Juan Manuel Garzón y Franco Artusso
Responsables de la sección Agro industrial.