La producción se resiente y se encienden alarmas
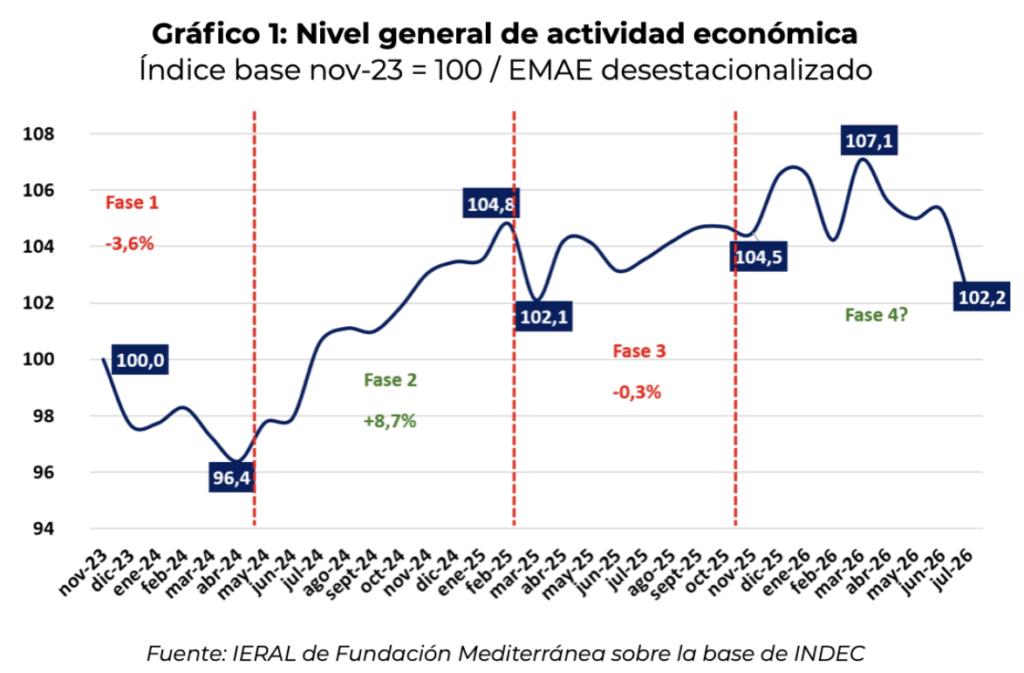
De acuerdo con la información oficial, la actividad económica cayó 2,9% en julio respecto del mes anterior. El Estimador Mensual de Actividad Económica (EMAE), que ya venía mostrando una elevada volatilidad a lo largo del año, sumó así una caída significativa.
No se trata de un fenómeno aislado. Tanto este año como el anterior se registraron meses con retrocesos superiores a dos puntos porcentuales, reforzando la percepción de debilidad en el desempeño productivo agregado.
Tras la evolución observada en lo que va del año, el nivel de actividad se ubica apenas 2,2% por encima de noviembre de 2023, mes previo al inicio de la presidencia de Milei, como se observa en el Gráfico N°1. La magnitud del retroceso reciente implica, en los hechos, volver 18 meses atrás: el nivel de actividad actual es similar al de febrero de 2025.
A su vez, durante los primeros siete meses del año la actividad promedió un nivel 1,7% superior al registrado en igual período de 2025.
¿Por qué se encienden las alarmas? Por tres razones: la elevada volatilidad de la producción, una industria y una construcción que todavía no encuentran piso y una demanda agregada con escaso dinamismo.
Al analizar los principales sectores económicos, el dato de julio también muestra una debilidad generalizada: 9 de las 10 principales actividades registraron una caída respecto del mes anterior.
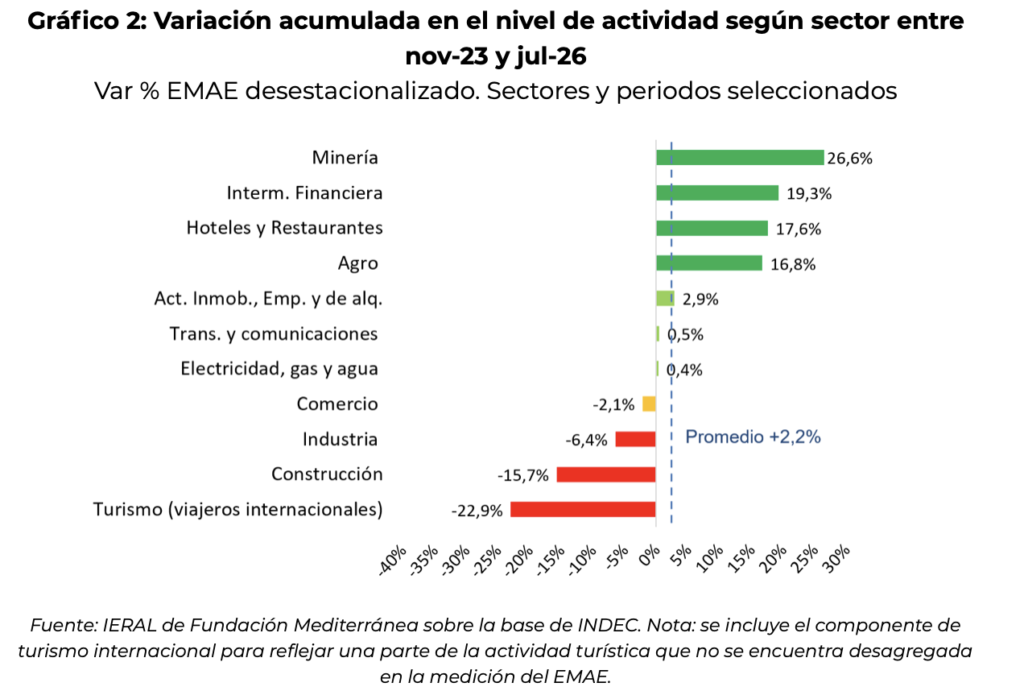
Desde noviembre de 2023, los sectores con mejor desempeño son minería (+26,6%), intermediación financiera (+19,3%) y agro (+16,8%), como se refleja en el Gráfico N°2.
El caso de hoteles y restaurantes (+17,6%) merece una consideración particular. Si bien el EMAE muestra una fuerte recuperación, otros indicadores vinculados al turismo —especialmente los relacionados con el turismo internacional y la ocupación hotelera— exhiben una dinámica considerablemente menos favorable.
Entre los segmentos más rezagados se encuentran la industria manufacturera (-6,4%), la construcción (-15,7%) y el turismo internacional (-22,9%).
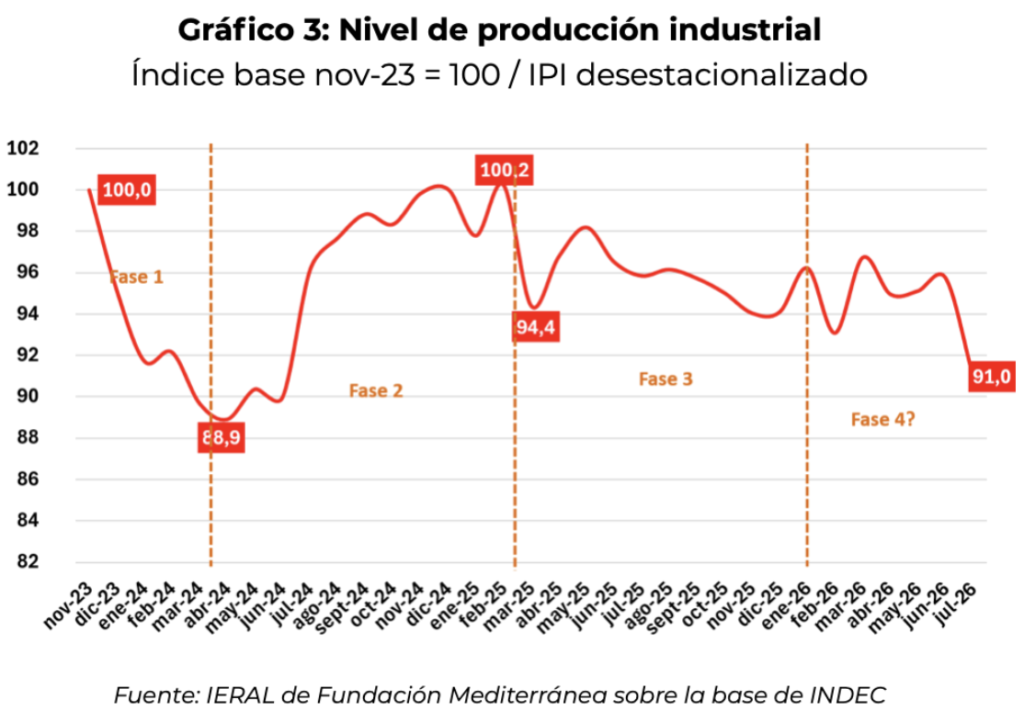
La situación de la industria resulta especialmente preocupante. Durante julio, la actividad industrial cayó 5%, poniendo en duda la continuidad de la recuperación que había comenzado a insinuarse durante el primer semestre.
Luego de esta caída, la producción industrial quedó apenas 2,3% por encima del mínimo alcanzado en abril de 2024 y todavía se encuentra 9% por debajo del nivel de noviembre de 2023.
La caída también fue ampliamente difundida entre las ramas industriales: durante julio, 15 de las 16 registraron una disminución en su nivel de producción. Las mayores bajas se observaron en muebles y colchones (-13,9%), productos de tabaco (-9,6%), maquinaria y equipo (-9,2%) y sustancias y productos químicos (-8,3%). La refinación de petróleo fue la única rama que mostró una mejora (+1,7%).
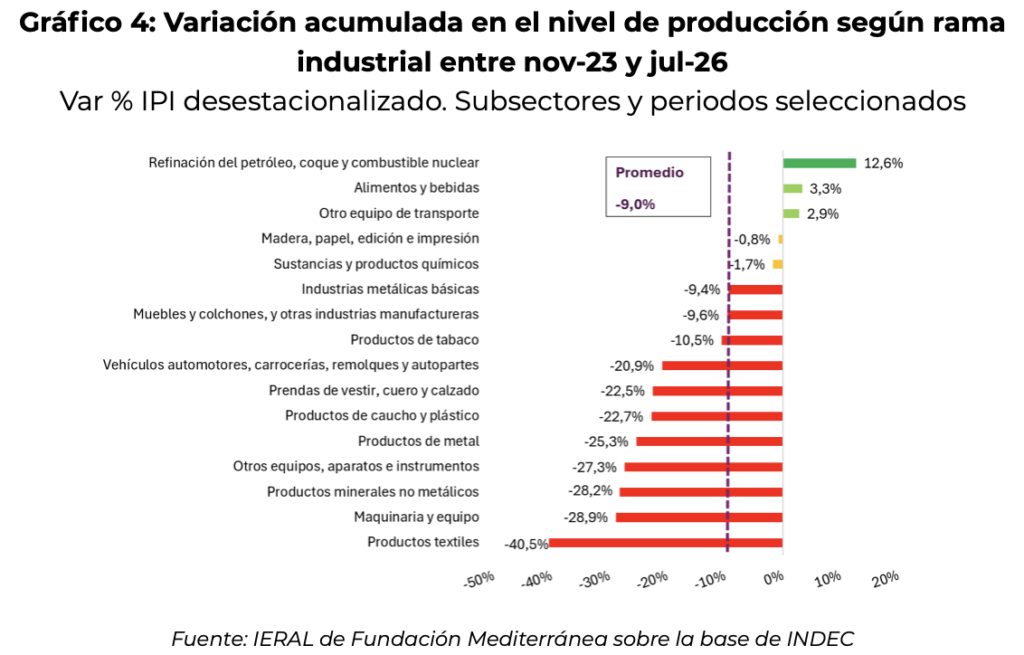
Si se considera la evolución acumulada desde noviembre de 2023, apenas 3 de las 16 principales ramas se encuentran en terreno positivo: refinación de petróleo y derivados (+12,6%), alimentos y bebidas (+3,3%) y otros equipos de transporte (+2,9%, categoría que incluye motos).
En el otro extremo, las mayores caídas acumuladas corresponden a productos textiles (-40,5%), maquinaria y equipo (-28,9%), productos minerales no metálicos (-28,2%) y otros equipos, aparatos e instrumentos (-27,3%). En total, ya son 8 las ramas industriales que acumulan retrocesos superiores al 20%.
El motor de la demanda agregada funciona con un solo cilindro
Los débiles números de julio refuerzan una desaceleración que ya había quedado expuesta días atrás en las cuentas nacionales. El PIB cayó 0,6% en el segundo trimestre respecto del primero, y el dato de julio agrega una nueva señal negativa para el tercer trimestre.
Para evitar otra caída trimestral, la actividad deberá recuperar terreno durante agosto y septiembre, además de las revisiones que el INDEC pueda realizar sobre los datos previos a medida que incorpore nueva información.
El problema es que casi todos los componentes de la demanda agregada muestran debilidad. En el segundo trimestre, el consumo privado cayó 2,4%, el consumo público retrocedió 2,3% y la inversión disminuyó 0,8%. Las exportaciones, con una mejora de 2,5%, fueron el único componente que impulsó la actividad.
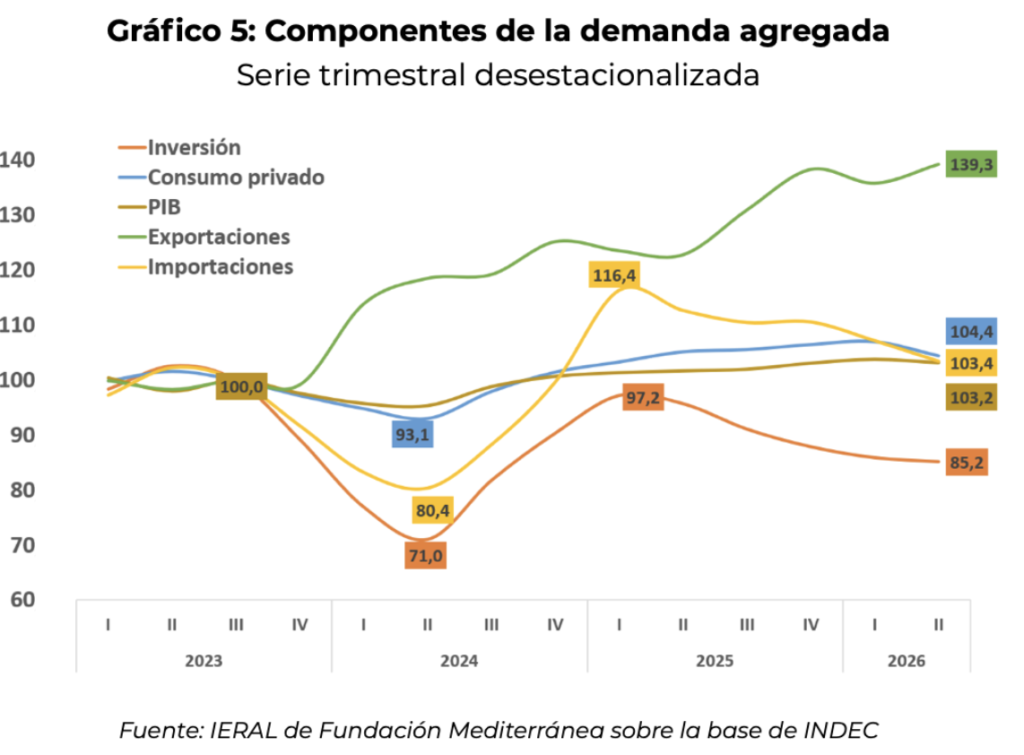
La comparación interanual muestra una dinámica igualmente dispar. Las exportaciones crecieron 13,4%, mientras el consumo privado permaneció prácticamente estancado, con una caída de 0,7%. El consumo público retrocedió 4% y la inversión cayó 11%, convirtiéndose en el componente más rezagado.
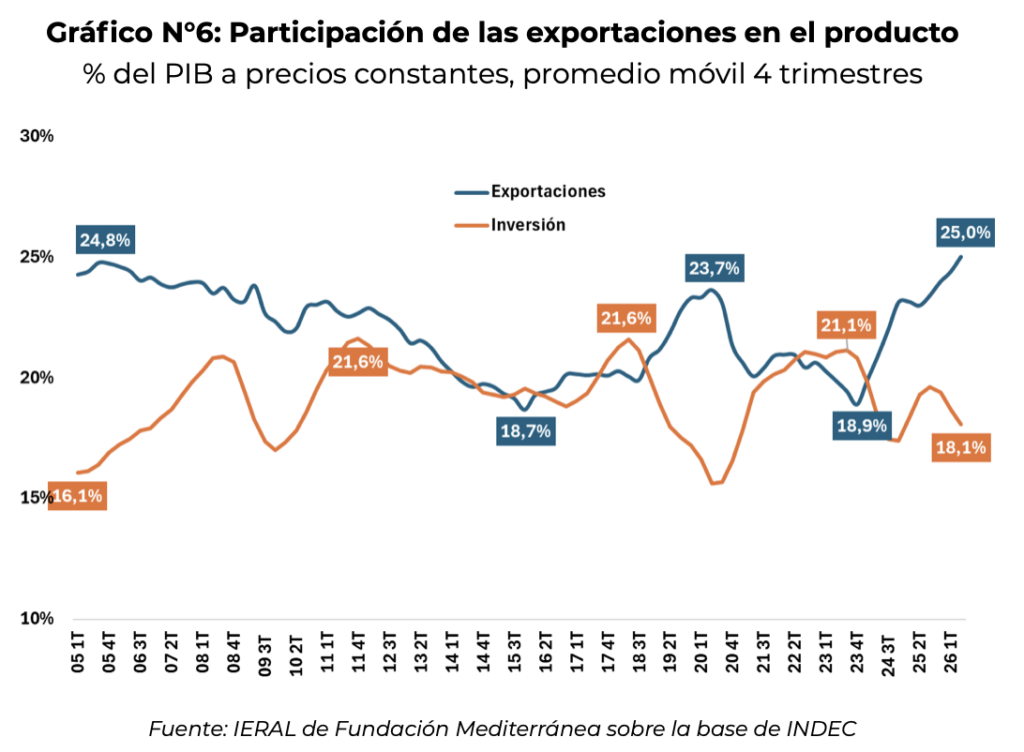
En este contexto, las exportaciones representaron durante el último año el 25% del PIB a precios constantes, alcanzando la participación más elevada de los últimos 20 años, como muestra el Gráfico N°6. La inversión, en cambio, representa 18,1% del PIB, uno de los registros más bajos de los últimos cuatro años.
Entre los principales componentes de la demanda agregada, las exportaciones son actualmente el único que exhibe un crecimiento significativo.
Parte de la inversión que falta se refleja con claridad en la construcción. De acuerdo con el Indicador Sintético de la Actividad de la Construcción (ISAC), el sector acumula una caída de 24,5% desde noviembre de 2023, explicada principalmente por el retroceso en el consumo de insumos.
La economía cuenta hoy con activos que no estaban presentes en ciclos anteriores: mayor productividad, un sector exportador más dinámico y nuevas oportunidades vinculadas con la energía, la minería y la agroindustria.
Sin embargo, esos motores todavía no alcanzan para traccionar al conjunto de la economía. La industria, la construcción y buena parte de las actividades vinculadas al mercado interno continúan mostrando una recuperación incompleta, mientras la inversión permanece rezagada.
El desafío para la segunda mitad del año no pasa solamente por evitar una recesión técnica. Se trata de lograr que el motor exportador deje de funcionar de manera aislada y que comiencen a traccionar también los demás motores de la economía.