La inversión en equipos no reacciona, pero hay buenas señales en productividad y un boom de contratación de servicios tecnológicos
El gráfico con el que arranca este artículo, elaborado en base al Indice de Inversión Bruta Fija divulgado por el Estudio Ferreres, muestra una caída de 15,7 % entre febrero 2025 y agosto 2026 en la serie desestacionalizada de máquinas y equipos, y de 12,0 % en la correspondiente a inversión en construcción. Los datos confirman que el declive de la inversión empezó bastante antes de que irrumpiera el “riesgo político”.
Siempre usando como base de comparación febrero 2025, se tiene además una evolución negativa del PIB (con datos hasta julio del EMAE) del 2,5 %.
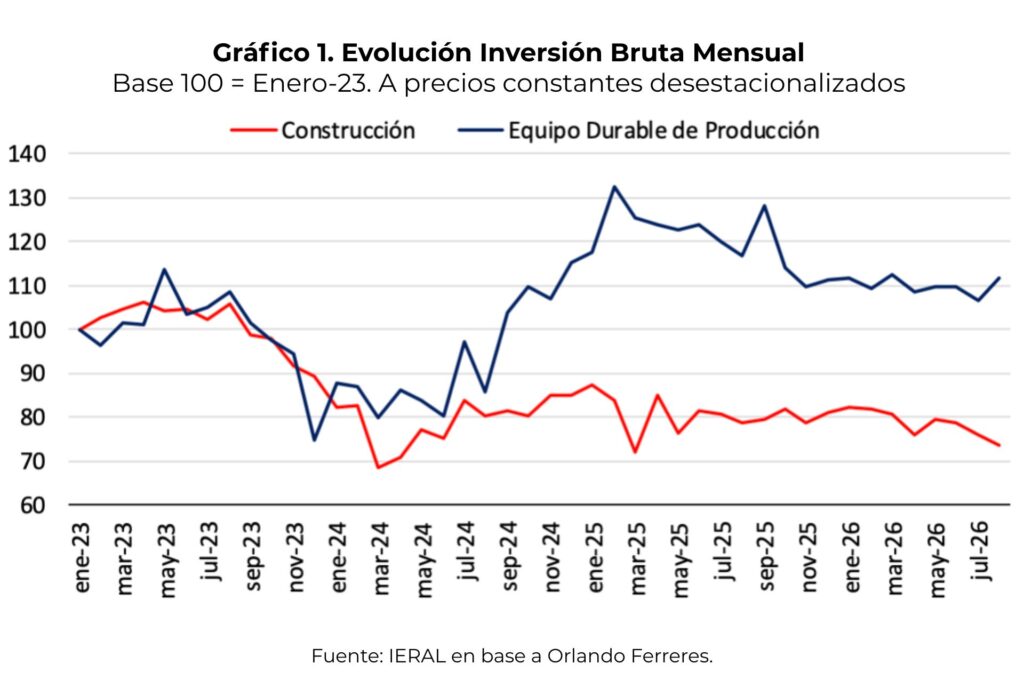
Si bien el “promedio” del nivel de actividad está signado por los indicadores citados, de todos modos, sigue a plena marcha el proceso de reconversión productiva, que por el momento muestra resultados ambivalentes, y la puesta en valor de actividades intensivas en recursos naturales. De hecho, las inversiones que se anuncian a ser ejecutadas en el marco del RIGI podrían ser encuadradas en las recomendaciones de Albert Hirschman, de mixturar exportabilidad con encadenamientos locales. Es una vía en las antípodas de la sustitución de importaciones, siendo que también escapa al rótulo de “primarización”, no sólo porque aparecen proyectos de agregación de valor “aguas abajo” de los núcleos productivos: es equivocado pensar en la “industrialización” como sinónimo de elaboración de productos terminados ya que, en muchas oportunidades, los procesos productivos en las etapas intermedias dentro de la cadena de valor son los que mayor valor agregado aportan. Y ese es el caso dentro de la producción no convencional de hidrocarburos, también en la minería y, de modo más evidente, en las actividades agroindustriales.
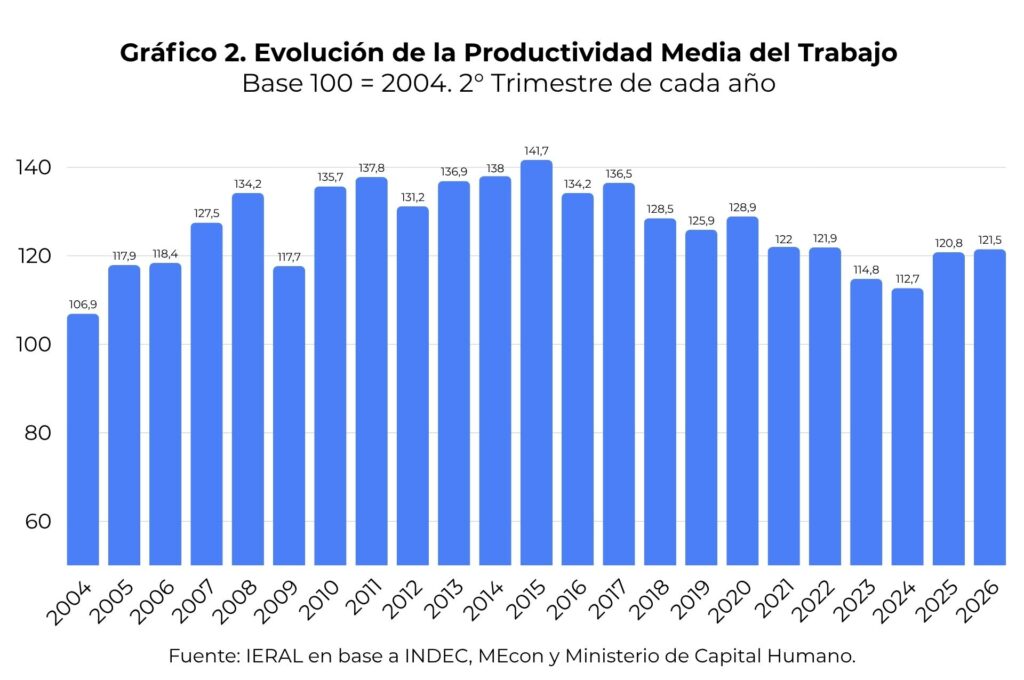
La combinación de reconversión productiva con la puesta en valor de actividades con ventajas comparativas que pasan a ser competitivas, comienza a aparecer en las estadísticas, más allá de la trayectoria ascendente de las exportaciones, analizada en informes anteriores.
Se tiene, por ejemplo, que luego de la caída tendencial de la productividad laboral de 18,2 % entre 2011 y 2024, este indicador rebotó un 7,8 % de 2024 a 2026, comparando segundos trimestres de cada año para el ratio PIB/empleo total de la economía (el lector no debe considerar casualidad esa caída de la productividad a partir de 2011, ya que fue a partir de ese año que irrumpieron los cepos al cambio y al comercio exterior).
Vinculado con las mejoras de productividad a partir de 2024, hay que reparar en el hecho que, pese a la declinación de la inversión en máquinas y equipos desde el primer trimestre de 2025 analizada más arriba, a nivel global las empresas están sustituyendo los “fierros” por servicios tecnológicos contratados en la nube, y esto también está ocurriendo en la Argentina, a un ritmo notable.
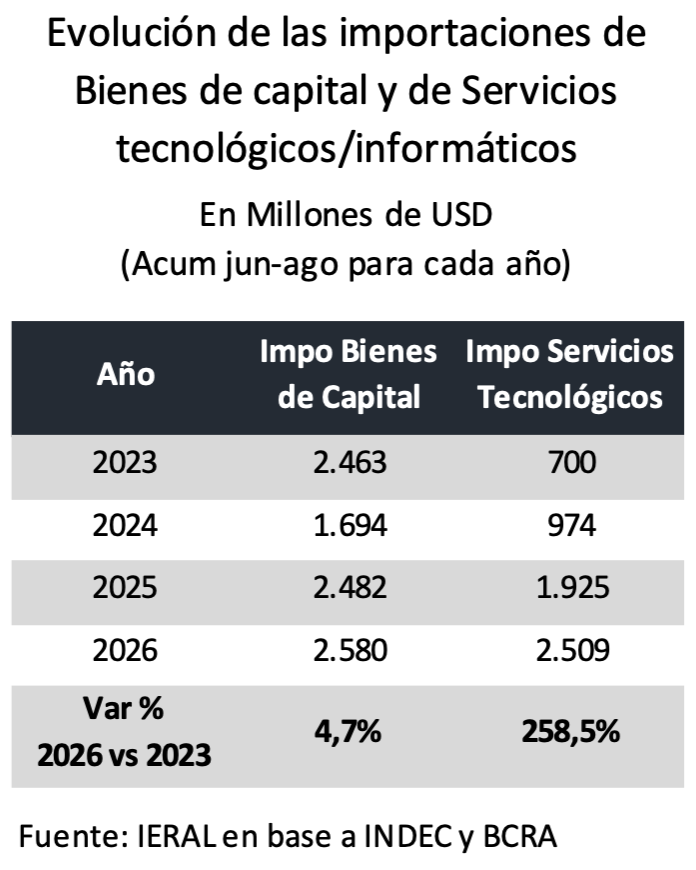
Obsérvese al respecto la trayectoria de las importaciones de bienes de capital (fuente INDEC) por un lado, y de servicios tecnológicos (fuente BCRA) por el otro. Los datos corresponden a los meses de junio-agosto de cada año y muestran que las compras al exterior de máquinas y equipos tuvieron una mínima variación de 4,7 % en dólares corrientes entre 2023 y 2026, llegando a 2,6 mil millones de dólares en el último trimestre para el que existe información.
En cambio, el combo de servicios profesionales, de informática, propiedad intelectual y “otros”, que en los tres meses de junio a agosto de 2023 había sumado importaciones por 700 millones de dólares, subió un escalón en 2024 para dispararse en 2025 y 2026, hasta llegar en el último trimestre a 2,5 mil millones de dólares, un incremento de 258,5 % en tres años!!!
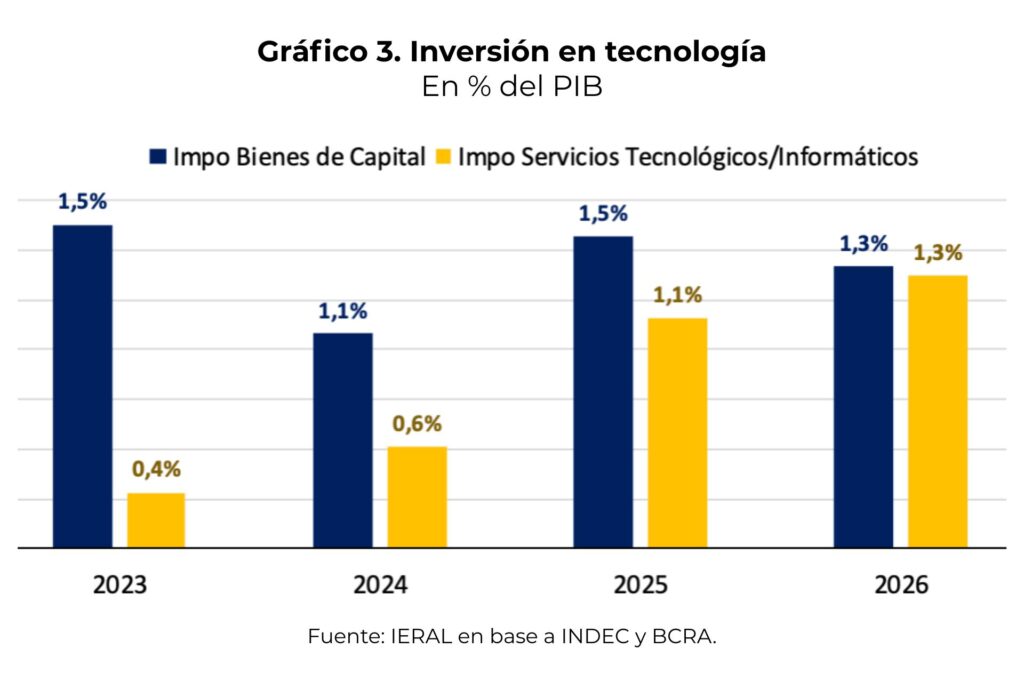
Quizá las cifras en dólares no ilustran demasiado, más allá del boom de las compras al exterior de estos servicios. Para poner en contexto los datos, el gráfico adjunto muestra su evolución en términos del PIB:
- Así, se tiene que en 2023 las importaciones de bienes de capital (datos anualizados) eran equivalentes a 1,5 % del PIB, mientras que las de servicios informáticos y tecnológicos alcanzaban sólo al 0,4 % del PIB.
- En cambio, en 2026, las importaciones de bienes de capital apuntan a representar el 1,3 % del PIB, pero ahora las importaciones de servicios informáticos y tecnológicos igualan ese número.
El corolario es muy relevante en términos de productividad: estas cifras revelan que las empresas instaladas en el país están recurriendo en forma creciente a la utilización de servicios tercerizados de cómputo, almacenamiento, datos e inteligencia artificial, a un ritmo tal que, en el presente, el pago anual de esa factura a los proveedores del exterior iguala la cifra de importaciones de bienes de capital, cuando en 2023 esa relación era de 1 a 4, aproximadamente.

Jorge Vasconcelos
Coordinador General de Revista Novedades.