Se adelantó la economía en modo electoral, pero la debilidad de la inversión y del consumo había aparecido antes, por políticas que pueden modificarse
La incertidumbre por el clásico ciclo pendular de las políticas en nuestro país ganó espacio en los últimos sesenta días, pese a la distancia hasta las presidenciales. En parte, esto debe atribuirse a la debilidad de indicadores vinculados al consumo, la inversión y el empleo, con un nivel de actividad que podría deparar dos trimestres consecutivos en declinación, el segundo y el tercero. Son fenómenos que han deteriorado la confianza en el gobierno por parte de la población, activando al mismo tiempo las ambiciones de la oposición.
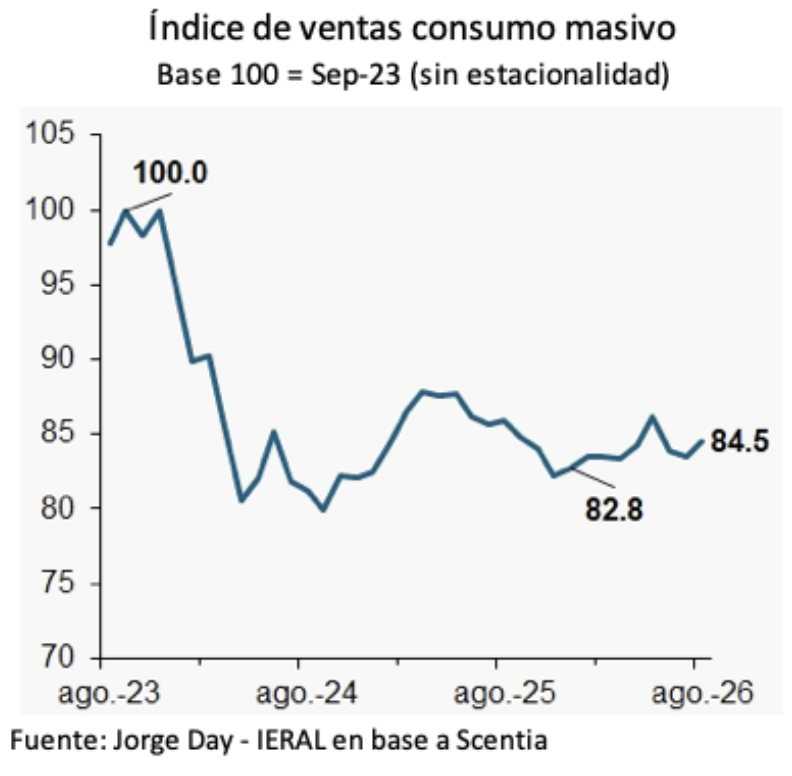
Sin embargo, las expectativas de inflación y devaluación permanecen ancladas en el andarivel del 23,0/25,0 % anual, los datos de consumo, de recaudación vinculada al mercado interno y de crédito han mostrado cierto repunte entre agosto y setiembre, mientras que para este cuarto trimestre se espera que el sector agropecuario vuelva a jugar el rol de locomotora, de la mano del inicio de las siembras de verano, particularmente del trigo, y del avance del ciclo productivo de los cultivos de invierno, junto con la trayectoria positiva de los indicadores asociados a la carne bovina y a los lácteos.
Las expectativas también pueden tornarse favorables en relación a la recuperación de mayor dinamismo en las exportaciones de la Argentina hacia Brasil, en la medida en que la próxima gestión presidencial invierta el mix de política económica, basado actualmente en expansión del gasto público y contracción monetaria, con tasas de interés de corto plazo del orden del 9,0 anual en términos reales.
La economía de Brasil demanda un ajuste del gasto, del calibre que permita estabilizar la deuda pública en el actual nivel de 82,6 % del PIB, luego de haber aumentado 11,0 puntos del PIB desde 2022. Si esa tarea es encarada, entonces puede preverse una sostenida baja de las tasas de interés, recuperando dinamismo del lado de la demanda agregada. Luego de la primera vuelta electoral, el real brasileño se apreció hasta el andarivel de los 5 reales por dólar (viniendo de 5,20), y esta trayectoria podría profundizarse en caso que el déficit fiscal comience a reducirse, por lo que podría darse la inusual combinación de una moneda brasileña más fuerte en el contexto de tasas de interés descendentes. Una oportunidad para que las exportaciones argentinas hacia Brasil recuperen parte del terreno perdido.
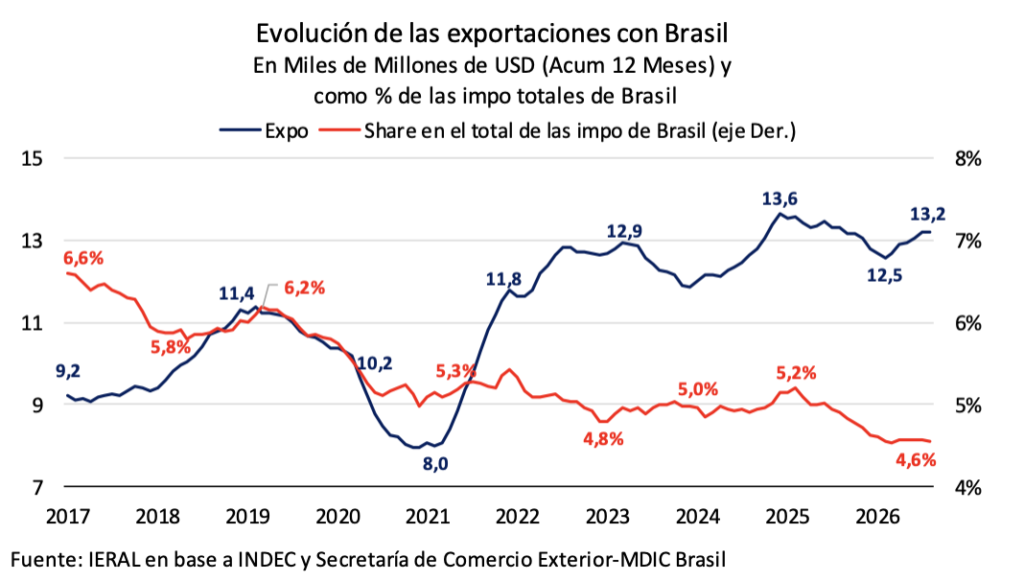
Obsérvese que de 2017 a 2026, la Argentina perdió 2,0 puntos porcentuales de participación en las importaciones de Brasil, hasta un mínimo del 4,6 % del total en los últimos datos. Y cada punto de market share en las compras al exterior del vecino país es equivalente a casi 3,0 mil millones de dólares.
Volviendo a nuestro país, cabe subrayar que los acontecimientos políticos más recientes muestran el afianzamiento del rol de las provincias que conforman el arco territorial rico en hidrocarburos y minería como el “balancín de la canoa”. Varios de los potenciales emprendimientos asociados a estos recursos naturales han comenzado a materializarse, con impacto regional y nacional. Ese nuevo poder económico tiene connotaciones políticas: estas provincias alcanzan un número suficiente como para ejercer “poder de veto” en el Congreso y, en el plano electoral, tienen incentivos para mantenerse al margen de los propósitos de unificar las fuerzas de la oposición. Claro que, para asegurar ese objetivo, los gobernadores de estas provincias seguramente demandarán alguna reciprocidad del lado del ejecutivo nacional.
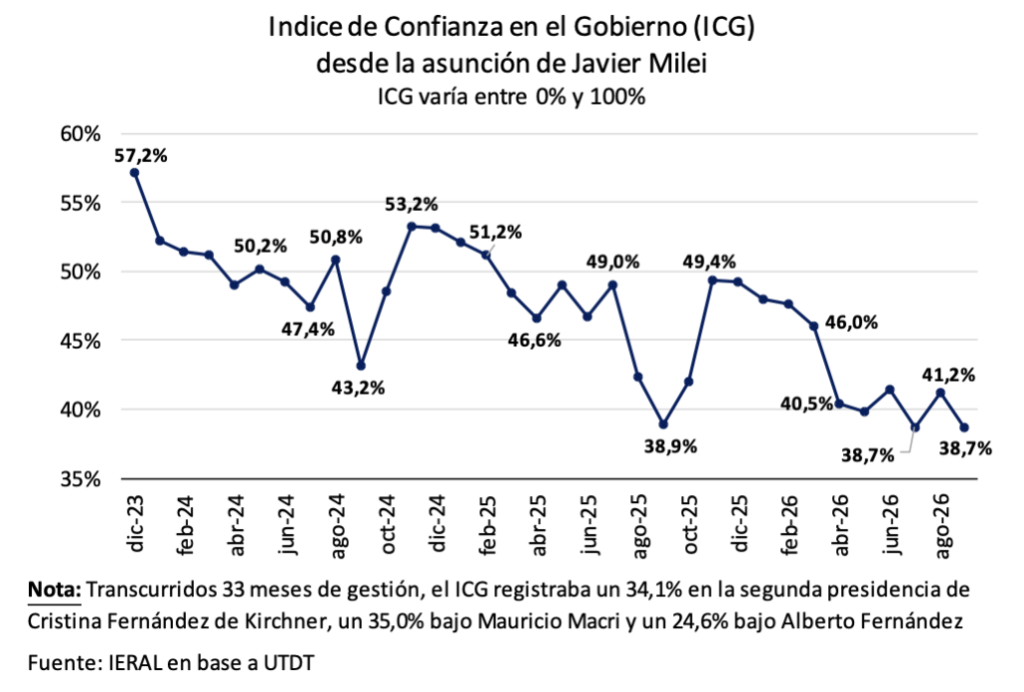
En cuanto al Índice de Confianza en el Gobierno, elaborado por la Universidad Di Tella, que ha tenido marcada correlación con la suerte de los oficialismos de turno en sucesivas elecciones, tocó en agosto el mínimo de la serie dentro de la actual gestión, pero así y todo es un dato ambivalente: si observamos el puntaje de presidentes anteriores para fechas comparables, los 38,7 puntos de la última medición comparan favorablemente con los 34,1 puntos de Cristina Fernández de Kirchner, los 35,0 puntos de Mauricio Macri y los 24,6 de Alberto Fernández. La percepción es que el gobierno tendría margen para recuperar parte del apoyo perdido, en la medida en que logre revitalizar los débiles indicadores de actividad y empleo.
El mensaje de estos informes a lo largo de 2026 ha sido recurrente: el riesgo político podía llegar a anticiparse y contaminar los mercados si el gobierno no pasaba a una nueva fase del plan de estabilización, ya que el esquema monetario en aplicación está provocando un sobreajuste de la economía, que recae sobre los sectores focalizados en el mercado interno.
Hidrocarburos y minería escapan a la dinámica del resto de los sectores por estar conectados directamente a la demanda del mercado mundial, contar con el RIGI como instrumento de promoción y poder financiarse en dólares. Este año, por caso, el incremento de las exportaciones de esos dos sectores habrá de superar los 7,0 mil millones de dólares. El agro también logra ser excepción y, aunque no haya sido beneficiado inicialmente por el RIGI, un racimo de medidas adoptadas por el gobierno han jugado como un “cuasi-RIGI”, caso del recorte parcial de las retenciones; mayor facilidad para la importación de máquinas e insumos; la reducción de la brecha cambiaria y la eliminación del cepo para personas físicas (muchos productores lo son); junto con la eliminación de restricciones cuantitativas a las exportaciones (que afectaban particularmente a la ganadería).
Dentro del “resto” de sectores, en cambio, se tiene que, aquellas actividades con mayores dificultades en términos de competitividad, tuvieron que enfrentar su proceso de reconversión en un contexto cada vez más difícil, por la prolongada restricción crediticia que se inició en abril de 2025.
También han influido efectos no deseados de la implementación del RIGI: por ser éste un régimen de promoción para sectores elegidos, de carácter “vertical”, inevitablemente se debilitaron los mecanismos de promoción “horizontales”, vinculados con la remoción de distorsiones que afectan transversalmente a todas las actividades productivas. Son distorsiones que se “disimulan” en épocas de alta inflación, pero afloran en toda su magnitud a medida que la economía se estabiliza. Además, hay que tener en cuenta que los sectores excluidos del RIGI no han quedado en una situación “neutra”: tienden a sufrir la “competencial desleal” de las actividades promovidas, particularmente en la captación de los mejores recursos humanos.
Es ese el contexto por el cual se pone tanto énfasis en el problema de la restricción crediticia en nuestros informes. Aunque desde marzo 2026 se intentó quitarle volatilidad a las tasas de interés de cortísimo plazo, no se aportó suficiente horizonte ni compromiso con el “corredor de tasas” entre el 20 % y el 25 % anual, ni se explicitó regla alguna para la evolución de determinado agregado monetario. En cuanto al elevado costo financiero de los préstamos en pesos, el problema se agravó: se amplió la diferencia entre tasas pasivas y activas por la imputación de mayores cargos por incobrabilidad, junto con una cuña más reciente, que puede llegar a ensancharse, de prima por plazos, dado que variables financieras relevantes habrán de comenzar a reflejar los riesgos asociados con el proceso electoral y su resultado.
El inédito costo financiero de los créditos debería comenzar a reducirse a través de un pacto fiscal que baje impuestos nacionales, provinciales y municipales, que muy probablemente estén transgrediendo normas que condenan el anatocismo. Además, debería sacarse ventaja de lo contenidas que están las expectativas de inflación y devaluación, cambiando el paso de la política monetaria, como se analiza en otro artículo de este informe.
De todos modos, es imposible aislar la evolución de las variables financieras internas de lo que ocurra en términos de la inserción del país en el mercado de capitales global. De allí la importancia de la evolución de la prima de riesgo país y del cumplimiento del programa financiero del Tesoro, de cara a 2027.
Las lagunas del programa financiero para 2027
A principios de mayo de este año se advirtió que el tiempo pasaba a ser el verdadero recurso escaso para armonizar el trilema de inflación, reservas y nivel de actividad. Los problemas están en que: a) de los pesos que se emitieron para comprar dólares se esterilizó un 86 %, aproximadamente, y esto se refleja en la evolución de la deuda doméstica; b) las reservas que se acumularon no alcanzan la magnitud suficiente para configurar un “Plan B”, en caso de dificultades para refinanciar los vencimiento de deuda externa.
Los vencimientos de deuda, las reservas disponibles y la necesidad de seguir comprando dólares en el mercado constituyen un combo de típica “frazada corta”: si el próximo año hubiera que usar dólares del Banco Central para cumplir esos compromisos, habría menos municiones para suavizar eventuales turbulencias en el mercado de cambios, de igual modo que no es una solución óptima acrecentar el stock de deuda doméstica como contrapartida a las compras de dólares en el mercado.
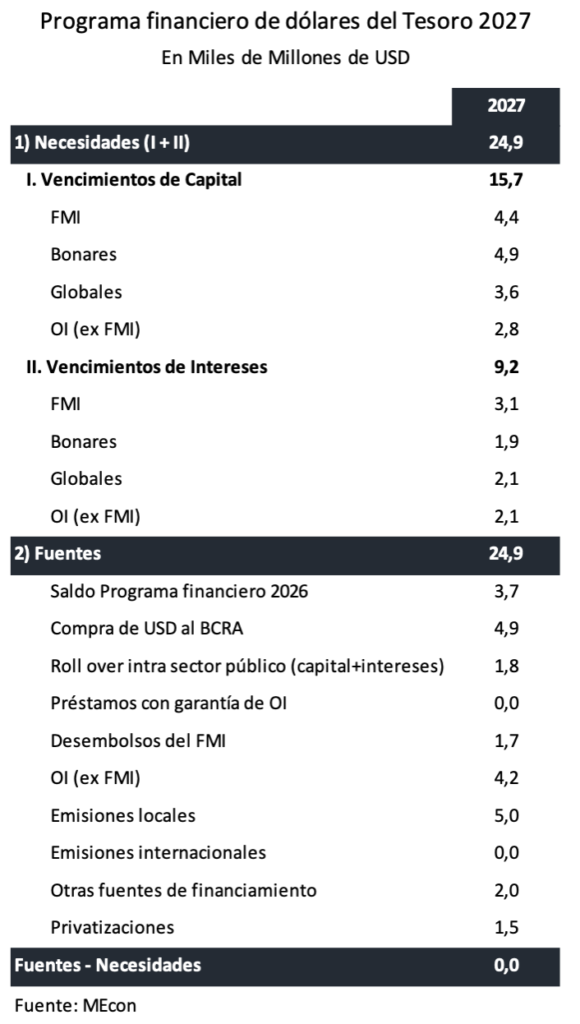
El nivel actual de las reservas netas del BCRA se estima en 11,5 mil millones de dólares, y los compromisos externos del sector público suman 24,9 mil millones de dólares para 2027, cifra que podría alcanzar a 28,0 mil millones si se incluyen los vencimientos de BOBREAL (título emitido por el Banco Central) que no sean utilizados para cancelar impuestos por parte de sus tenedores. Las emisiones de BOPREAL que vencen el próximo año suman 5,2 mil millones de dólares, pero una fracción de esa cifra será utilizada como instrumento de pago de impuestos.
¿Por qué el programa financiero no está logrando aportar certezas suficientes y el riesgo país se ubica en 600 puntos? Una de las razones es que, en el Presupuesto 2027 se consignó que habría emisiones de Bonares (títulos en dólares con legislación local) por hasta unos 11,0 mil millones de dólares, cifra que bajo las condiciones actuales luce extremadamente ambiciosa, por el rendimiento creciente que exige “el mercado” para demandar estos bonos. Otro supuesto que puede pecar de optimista es el saldo estimado de 3,7 mil millones de dólares que dejaría la ejecución del programa financiero de 2026, factible de utilizar el próximo año.
Desde principios de este año se vino insistiendo en que la mejor forma de ampliar el horizonte para la deuda era realizar una propuesta al estilo de la que hizo Ecuador en enero de 2026, canjeando títulos de vencimiento más cercano por bonos de mayor plazo.
Probablemente, el gobierno argentino desechó esa opción suponiendo que “el tiempo le jugaría a favor”, un exceso de optimismo alimentado por proyecciones de crecimiento de la economía que cuadruplicaban los guarismos con los que cerraría este año (variación de 1,5 % del PIB) y expectativas de derrumbe de la prima de riesgo país que no se cumplieron. A principios de julio se abrió una nueva ventana para una operación como la descripta, porque podrían haberse colocado títulos a un rendimiento del 9,0 % anual (dependiendo de la magnitud del canje, el costo financiero de la deuda habría aumentado no mucho más de 0,1 % del PIB). Ahora, las condiciones del mercado internacional y local lucen más complejas.
Se argumenta que existen múltiples opciones de cobertura disponibles, caso de venta de bonos en pesos ajustables por tipo de cambio oficial, y también operaciones en el mercado de futuros por parte del Banco Central. Sin embargo, como ya se señaló en el informe de setiembre, las variables financieras marcan más inquietud por la eventual “brecha cambiaria” que, por el nivel del tipo de cambio oficial, para el “día después” de las presidenciales. Por ende, la eficacia de los instrumentos de cobertura mencionados es menos significativa.
La transición del 2027 no es comparable a la de 2015/16, cuando los anuncios del presidente entrante, Mauricio Macri, convencieron a los agentes económicos que efectivamente se estaba yendo a la unificación del mercado cambiario, por lo que la brecha entre el libre y el oficial comenzó a reducirse. Esta vez, las expectativas vinculadas con la continuidad o no de la política económica se jugarán más en el terreno del dólar libre que del tipo de cambio oficial.
En realidad, bajo las actuales condiciones, el instrumento más potente para aplacar las expectativas tiene que ver con la posibilidad de recrear intervenciones como las del Tesoro estadounidense entre setiembre y octubre de 2025. El gobierno de Washington inscribió esas operaciones dentro de un marco más general, vinculado con la región, por el que, según su óptica, la seguridad económica y la seguridad nacional están conectadas. El resultado del domingo 4 de la primera vuelta de las elecciones presidenciales de Brasil podría robustecer esa línea argumental, por lo que ese tipo de intervenciones pueden perfectamente formar parte del escenario. De todos modos, se trata de una opción que no funciona de modo automático, y hay que ver hasta qué punto su factibilidad depende del resultado de las elecciones de medio término de noviembre a efectuarse en los Estados Unidos.
Evidencias de un sobreajuste de la economía
En mayo, tras la irrupción de la guerra de medio oriente, ya se perfilaba el superávit comercial récord para el 2026 y se ampliaba la ventana para la colocación de Obligaciones Negociables por parte de las compañías operando en Vaca Muerta, factores que ayudaban a estabilizar el tipo de cambio, al tiempo que se afianzaba el proceso desinflacionario tras el pico de marzo. Sin embargo, el gobierno mantuvo la restrictiva política monetaria, con el “doble comando” del Tesoro y el Banco Central (contraindicado para guiar las expectativas).
La contracción del crédito interno alcanzó una magnitud tal que llevó la economía a un sobreajuste, por el cual, entre los segundos trimestres de 2025 y 2026, la balanza de bienes y servicios experimentó una corrección de nada menos que 5,6 puntos del PIB en la medición a precios constantes, a costa de un ajuste de 1,6 puntos del PIB en el consumo y de 2,5 puntos de la inversión, para igual período.
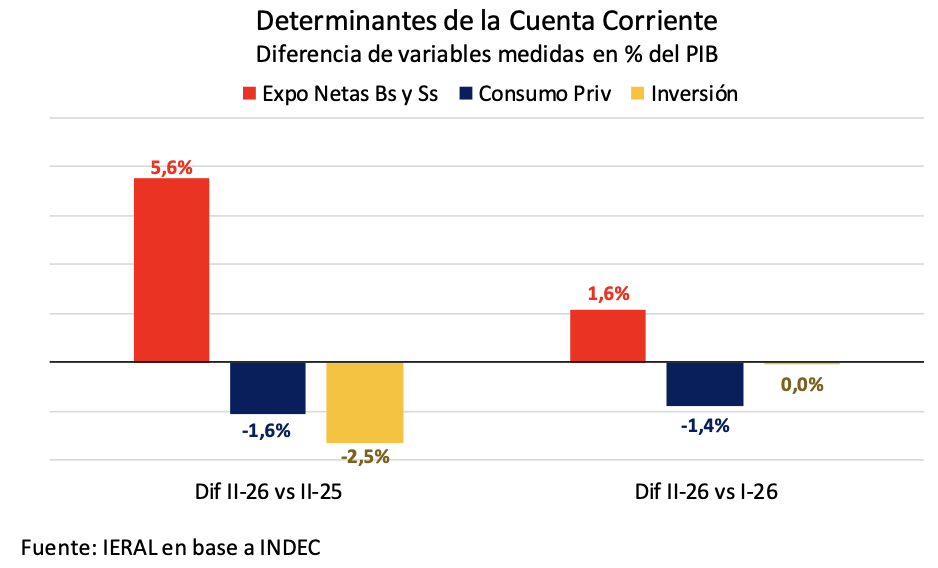
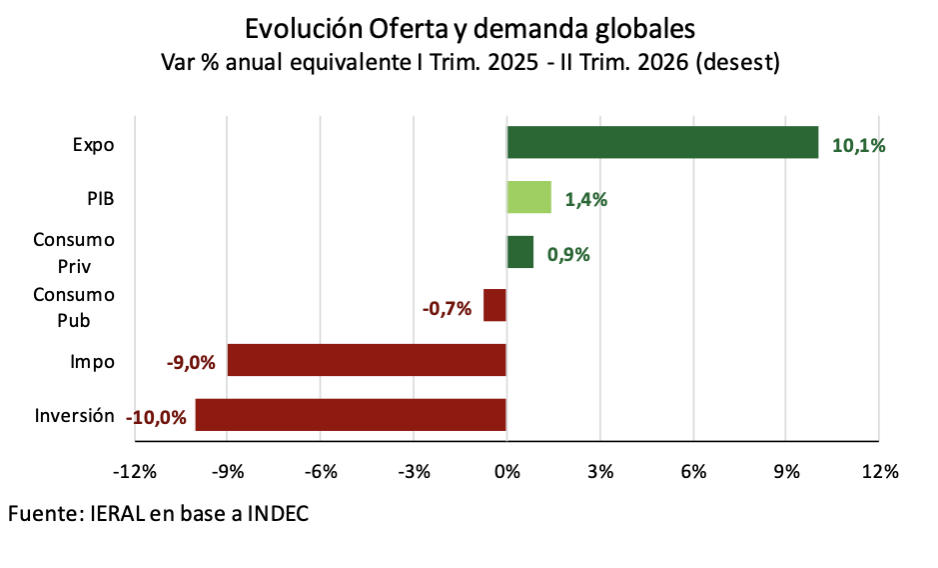
En base a los datos aportados por los gráficos adjuntos puede decirse que, en el transcurso de la actual administración, hubo dos ajustes distintos, el primero, en la etapa inicial, por el cual se corrigió el exceso de gasto público, fundamental para que la economía pudiera salir del andarivel de la inflación del 200% anual. El segundo, que irrumpió con el programa de abril de 2025, adquirió un sesgo “monetarista” y terminó contrayendo la inversión a un ritmo anual del 10,0 %, con datos hasta el segundo trimestre de este año, cuando todavía el riesgo país se ubicaba debajo de los 500 puntos y el clima electoral se mantenía aletargado. El ajuste también involucró a las importaciones, que cayeron a un ritmo anualizado del 9,0 % entre el primer trimestre de 2025 y el segundo de 2026, pese a la trayectoria de apreciación del peso frente al dólares en términos reales. Las importaciones dejaron de ser un problema para el equilibrio de la macro, aunque lo sigan siendo en el plano sectorial.
En la etapa de los cepos la inversión no reaccionaba por las tremendas distorsiones de precios relativos existentes y por la insuficiencia de ahorro nacional, en un contexto en el que no podía aspirarse al aporte del ahorro externo. Ahora, después del ajuste, los problemas son distintos:
- hay ahorro suficiente como para aspirar al crecimiento de la inversión, el tema es hacia dónde se canaliza ese ahorro (la compra de dólares para refugiarse en el colchón es un problema de primer orden)
- la inversión es hija de la rentabilidad esperada, pero la caída del Merval, del 13 % en dólares en lo que va del año, no alimenta el optimismo
- pese al RIGI, la inversión extranjera directa no ha adquirido el dinamismo esperado
En general, los funcionarios oficiales tienden a atribuir las malas noticias a factores exógenos o a las propuestas ancladas en el pasado de sectores de la oposición. También deberían admitirse preguntas acerca de la posibilidad de asumir nuevos desafíos dentro del propio programa de estabilización.

Jorge Vasconcelos
Coordinador General de Revista Novedades.