El mapa del financiamiento al sector productivo ¿Quiénes invierten más? ¿En qué actividades invierten?
El crédito bancario es una de las condiciones que permiten transformar oportunidades productivas en inversión, capital de trabajo y expansión de capacidad. Si bien no constituye, por sí solo, una medición de la inversión ejecutada (una empresa puede financiarse con recursos propios, con proveedores o en el mercado de capitales, y una parte de los préstamos puede destinarse a sostener operaciones corrientes), la evolución del stock de créditos al sector productivo ofrece una señal valiosa sobre dónde se está ampliando la capacidad productiva de empresas y actividades.
La región Pampeana explica la mayor parte del stock a junio de 2026, ya que asciende a $84,2 billones del saldo clasificado por provincia y actividad, equivalentes al 86,4% del total nacional (en este punto cabe destacarse que la ciudad de Buenos Aires explica el 45,8% del total debido en parte a que muchas empresas tienen sede allí más allá de que los establecimientos productivos puedan estar localizados en otras regiones). Le siguen el NOA, que explica el 4,4% del total ($4,3 billones) y Patagonia con el 3,6% ($ 3,5 billones). Cuyo por su lado, explica el 3% del total ($2,9 billones) y, finalmente, el NEA representa el 2,7% ($2,7 billones).
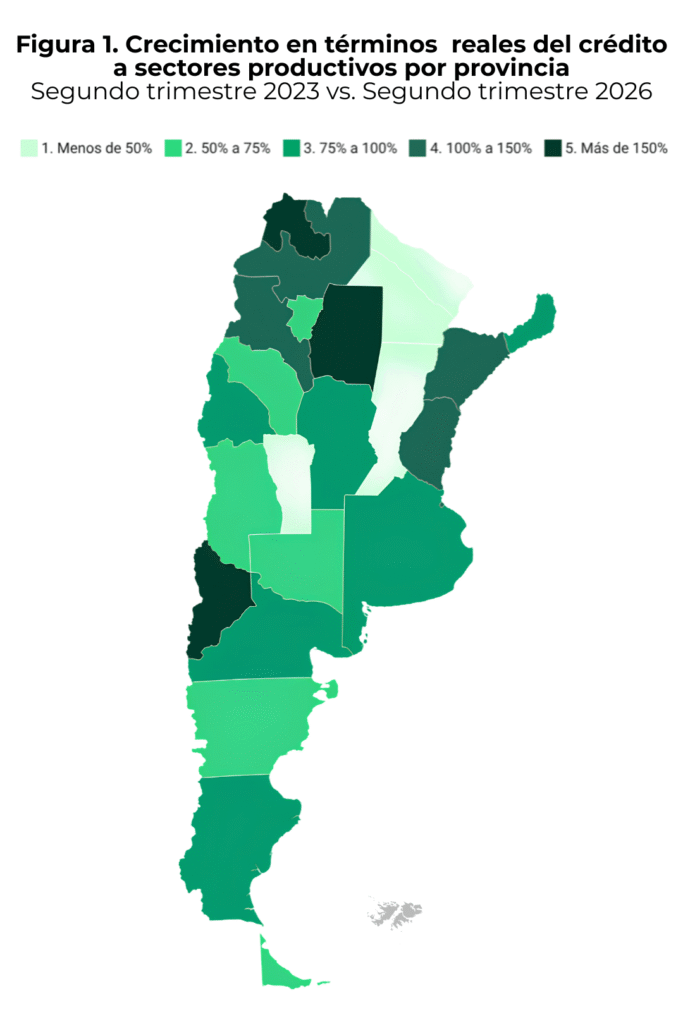
Durante los últimos tres años el crédito al sector productivo se ha expandido un 91% en términos reales a nivel nacional. En ese contexto se destaca tanto la Patagonia (+112%) como el NOA (+107%) como las regiones con mayores tasas de crecimiento mientras que la menor dinámica se registró en el NEA (+66%) y Cuyo (+69%).
Al realizar el análisis a nivel provincial, se destacan por el mayor crecimiento del stock de préstamos productivos Jujuy (+284%), Neuquén (+206%), Santiago del Estero (+178%), Catamarca (+125%) y Salta (+111%). En contraste, las provincias que han tenido las menores tasas de crecimiento real de créditos productivos son Formosa (+17%), San Luis (+42%), Chaco (+43%), Santa Fé (+43%) y La Rioja (+52%).
La región Pampeana presenta una expansión del crédito más diversificada entre industria, energía, servicios financieros y actividades agropecuarias. En CABA, el sector de Intermediación financiera y otros servicios financieros (que es el más relevante por montos) creció más de un 280%. Y allí también se produjo un aumento del crédito a la Explotación de Minas y Canteras, de más del 900%, aunque esto no quiere decir que estén explotando las minas en la ciudad, sino que este fenómeno ocurre porque muchas empresas que operan en las diferentes explotaciones a lo largo del país tienen su sede en CABA, y por eso figura allí la transacción. Córdoba mostró fuertes aumentos en el sector agropecuario, especialmente en frutas y nueces, con variaciones superiores al 3.000%, además de avances relevantes en maquinaria y equipos. Santa Fe se destacó por la expansión de los cultivos y servicios agrícolas, con un crecimiento de más del 200%, junto con subas importantes en la Intermediación Financiera. Entre Ríos, por su parte, combinó aumentos en la Venta, mantenimiento y reparación de vehículos automotores y motocicletas; venta al por menor de combustible para vehículos automotores (350%); la fabricación de productos textiles y de cuero (341%) y la elaboración de bebidas cerca de 700%, reflejando una expansión bastante diversificada del crédito.
En la Patagonia, el patrón de crecimiento está fuertemente asociado a minería, hidrocarburos, industria y servicios vinculados a la actividad productiva. Neuquén sobresale por la expansión del crédito a la explotación de minas y canteras, con un crecimiento cercano al 450%, y por el aumento del financiamiento relacionado con la extracción de petróleo y gas. También registra fuertes incrementos en fabricación de productos metálicos y en determinadas actividades energéticas. En Tierra del Fuego aparecen expansiones muy pronunciadas en maquinaria y equipos, además de actividades pesqueras, mientras que en Santa Cruz se destaca el fuerte crecimiento del crédito dirigido a actividades de esparcimiento y servicios culturales y deportivos.
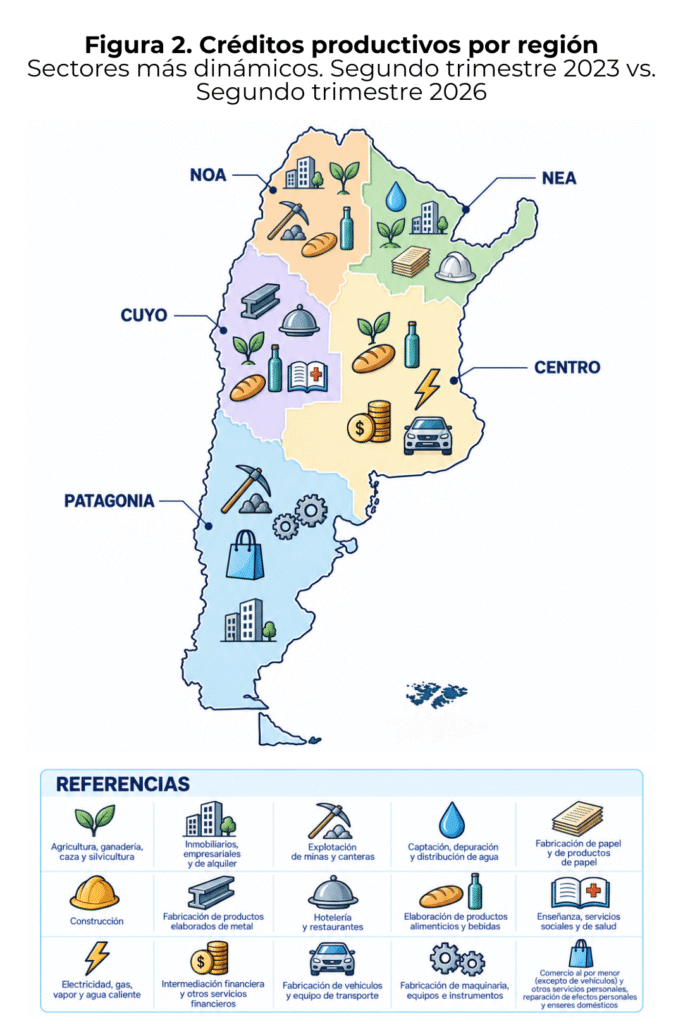
En el NOA se observan algunos de los incrementos más pronunciados del período, particularmente en actividades mineras y agropecuarias. Jujuy se destaca por la fuerte expansión del crédito destinado a la explotación minera y la extracción de minerales metalíferos, con variaciones positivas de más del 100.000%. En Santiago del Estero se registra un crecimiento importante del financiamiento al sector agrícola, especialmente en cultivos, junto con un salto considerable de la intermediación financiera. Por su parte, Salta muestra una expansión relevante en la Cría de animales y servicios pecuarios, excepto los veterinarios (+276%). En Tucumán, los aumentos están encabezados por la Elaboración de productos de molinería, almidones y productos derivados del almidón; elaboración de alimentos preparados para animales, que crecieron más del 900%.
En Cuyo, San Juan concentra las variaciones más relevantes, principalmente dentro de la industria alimenticia. El crédito a la elaboración de bebidas creció casi 600%. Resalta también la Producción y procesamiento de carne, pescado, frutas, legumbres, hortalizas, aceites y grasas (408%). En Mendoza el crédito a las Hortalizas, legumbres, flores y plantas ornamentales subió más del 270%, así como también la Fabricación de productos elaborados de metal (excepto maquinaria y equipo) creció 340%. San Luis, por su parte, muestra avances destacados en maquinaria, textiles y algunas actividades agropecuarias. Y en toda la región se observan incrementos significativos en hotelería y restaurantes.
Finalmente, el NEA mostró también una dinámica positiva, teniendo como punto en común al sector agropecuario como un catalizador de estos créditos. En Chaco, por ejemplo, sobresale la expansión del financiamiento de las Frutas con más del 1200% de crecimiento. La cría de animales, tanto la producción de granja y la cría de animales, como la cría de ganado (más marginal en montos), muestran subas superiores al 600%. En Corrientes se destaca el avance de los servicios agrícolas, con una suba cercana al 580%, destacándose en esta categoría los Cereales y forrajeras, así como también vale la pena resaltar que la construcción mostró una suba de más del 200%, siendo la única provincia de la región donde hay un aumento de esta magnitud en ese sector. En Misiones, uno de los movimientos más llamativos se registra en la fabricación de papel y productos de papel, cuyo crédito aumentó alrededor de 700% mientras que también crecieron fuertemente los créditos Inmobiliarios, empresariales y de alquiler, con más del 200%. El crédito al sector de Hotelería y restaurantes subió en Misiones más del 2000%, pero esto es un fenómeno exclusivo de la provincia. En Formosa, donde la performance del crédito fue más discreta, se destaca el crecimiento del crédito a la Producción y procesamiento de carne, pescado, frutas, legumbres, hortalizas, aceites y grasas.
El salto del crédito productivo entre 2023 y 2026 constituye una señal favorable: la capacidad de financiamiento se recompuso incluso después de descontar la inflación. El mayor dinamismo relativo del NOA y la Patagonia indica que la minería, los hidrocarburos y sus encadenamientos están empezando a modificar el mapa financiero. Al mismo tiempo, el peso de la región Pampeana permanece prácticamente intacto, mientras Cuyo y especialmente el NEA avanzan por debajo del promedio.
No obstante, como fue mencionado en anteriores artículos, para lograr que el financiamiento alcance un dinamismo más homogéneo entre regiones y sectores, el principal desafío radicará en gestionar la política monetaria a través de la tasa de interés, reducir los elevados encajes bancarios y atenuar la carga impositiva sobre el crédito, generando la “materia prima” y el horizonte de previsibilidad necesarios para profundizar la intermediación financiera y sostener la inversión productiva en todo el país.
Gerardo Alonso Schwarz
Economista Jefe del IERAL NEA